都心3区で売買の成立が減り、販売中の物件が増加
2026年8月、都心3区の中古マンションは154件が成約し、月末の在庫は5,197件となりました。
前年同月比で成約件数は38.9%減、在庫件数は58.1%増。成約㎡単価は4.1%上昇しています。都心3区は千代田区・中央区・港区です。見出しの増減率は整数に丸めています。
価格と住宅ローン金利の負担が増すなか、購入希望者は住まいの条件をどう変えているのでしょうか。本記事では、取引統計と三菱系の住宅市場レポート、物件への問い合わせデータをもとに、築古中古・郊外・賃貸へ選択肢が広がる可能性を考察します。
取引データの出典は、東日本不動産流通機構の月例資料です。同機構が運営するREINS(レインズ)は、不動産会社が売出物件や成約情報を登録する情報システム。本記事では、売主が提示する「売出価格」、実際に売買が成立した「成約価格」、販売中の「在庫」を分けて読みます。
1.まず首都圏全体。成約は減り、販売中の物件は増えた
− 減少・下落 / + 増加・上昇 / 0 変化なし
色は数値の増減を表します。在庫や返済額の増加は、売主・借り手にとって負担が増す方向です。
| 首都圏中古マンション | 2026年7月 | 2026年8月 | 前月との差 |
|---|---|---|---|
| 成約件数 | 3,638件 | 3,180件 | 458件減/−12.6% |
| 在庫件数 | 47,151件 | 48,235件 | 1,084件増/+2.3% |
| 平均成約価格 | 5,267万円 | 5,129万円 | 138万円下落/−2.6% |
| 平均在庫価格 | 6,866万円 | 6,939万円 | 73万円上昇/+1.1% |
在庫増=販売中の競合物件が増えたということ。売主にとっての好材料を示す青色ではありません。
出典:REINS 2026年8月度2・4頁。7月度2・4頁とも照合。差分・前月比は掲載値から計算。
8月は夏季休暇で取引が少なくなりやすい月です。それでも前年同月比で成約10.5%減、在庫8.2%増。前月との比較だけでなく、前年と比べても取引量と在庫の方向が分かれています。
売り出し中の価格を眺めるだけでは、市況は読めません。いくらで売れたか、何件売れたか、競合が何件残っているか。この3つを並べます。
2.地域別に見ると、都心3区と郊外は同じ動きではない
下図はすべて2026年8月の前年同月比です。左が成約件数、右が在庫件数。都心3区の「成約減・在庫増」の大きさが目立ちます。
東京23区:すべての地区で成約減・在庫増
| 地域 | 成約件数(件)前年同月比 | 成約㎡単価(万円)前年同月比 | 在庫件数(件)前年同月比 |
|---|---|---|---|
| 都心3区 | 154−38.9% | 246.81+4.1% | 5,197+58.1% |
| 城東 | 359−20.8% | 100.66+2.3% | 5,418+14.3% |
| 城南 | 280−21.1% | 128.43+1.6% | 4,754+20.2% |
| 城西 | 213−15.8% | 153.01+3.8% | 4,961+23.4% |
| 城北 | 259−7.5% | 109.50+5.4% | 4,294+23.2% |
| 多摩 | 297−9.5% | 59.90+9.1% | 3,458−5.5% |
都心3区=千代田・中央・港。城東=台東・江東・江戸川・墨田・葛飾・足立・荒川。城南=品川・大田・目黒・世田谷。城西=新宿・渋谷・杉並・中野。城北=文京・豊島・北・板橋・練馬。多摩=都区部・島嶼部以外。出典:8月度8・9・16・17頁。以下の表も増減率は前年同月比。
東京都区部の5地区は、どこも成約件数が減り、在庫が増えています。その一方で、成約㎡単価は5地区すべて前年を上回りました。東京23区の5地区に共通するのは、成約件数の減少と在庫の増加です。
とくに都心3区は在庫増加が58.1%。城東14.3%、城南20.2%、城西23.4%、城北23.2%と比べても突出しています。在庫増加の程度には、都心3区とその他の地区で差があります。
市単位の比較:さいたま市は成約増、川崎市は単価下落
| 地域 | 成約件数(件)前年同月比 | 成約㎡単価(万円)前年同月比 | 在庫件数(件)前年同月比 |
|---|---|---|---|
| さいたま市 | 113+2.7% | 62.91+13.4% | 1,145−5.5% |
| 横浜市 | 387−3.3% | 62.90+3.5% | 5,601−4.4% |
| 川崎市 | 1940.0% | 72.02−7.3% | 2,052−5.1% |
| 千葉市 | 89−9.2% | 34.68−0.5% | 1,120−6.0% |
| 相模原市 | 420.0% | 41.29−3.5% | 735+0.8% |
出典:8月度9〜11・17〜19頁。市単位で公表された5市を比較。首都圏の全市を網羅した表ではありません。
さいたま市は成約2.7%増・在庫5.5%減・成約㎡単価13.4%上昇。この3指標では、都心3区より需給が締まる方向です。一方、川崎市は成約件数が前年と同じでも、成約㎡単価は7.3%下落。横浜市の3.5%上昇とは逆に動いています。
「東京が高いから周辺も一律に強い」とは言えません。たとえば川崎市の物件を売るとき、横浜市の値上がりを査定の根拠にするのは粗すぎます。まず市を分け、そのうえで同じ駅・広さ・築年数・賃貸状況の成約へ絞る。この順番です。
隣り合うエリアでも違う:千葉県の総武・常磐、埼玉県の中央・東部
| 地域 | 成約件数(件)前年同月比 | 成約㎡単価(万円)前年同月比 | 在庫件数(件)前年同月比 |
|---|---|---|---|
| 埼玉県中央 | 78−6.0% | 51.60+2.7% | 1,423+7.7% |
| 埼玉県東部 | 53−7.0% | 35.24−10.1% | 656−11.4% |
| 千葉県総武 | 158−2.5% | 48.91+2.1% | 1,399−15.8% |
| 千葉県常磐 | 101+6.3% | 45.05+15.9% | 886−10.8% |
埼玉県中央=川口・戸田・蕨・上尾。埼玉県東部=八潮・三郷・草加・越谷・春日部。千葉県総武=市川・船橋・鎌ヶ谷・浦安・習志野・八千代。千葉県常磐=松戸・柏・我孫子・流山・野田。出典:8月度9・10・17・18頁。
常磐地区は成約6.3%増・在庫10.8%減・㎡単価15.9%上昇。一方、埼玉県東部は在庫が11.4%減っても、成約㎡単価は10.1%下がっています。在庫が減ったという一つの数字だけでも、値上がりは判断できません。
この資料の東京は「複数区をまとめた地区別」、周辺は「市別または複数市の地区別」です。千代田区・港区など各区単独や、船橋市・川口市単独の数字へ分解してはいません。平均単価には売れた物件の構成変化も含まれます。
3.都心3区は成約件数が約4割減り、在庫が増加
2025年8月 → 2026年8月 右端は前年同月比
図2|都心3区(千代田・中央・港)。2025年8月→2026年8月。出典:8月度8・16頁。
都心3区では、前年より98件少ない成約に対して、在庫は1,909件増えました。しかも在庫は2026年1月の3,878件から8月の5,197件まで、毎月増えています。単月の夏休みだけでは説明できない、販売中物件の積み上がりです。
この数字から確認できるのは、売買が成立した件数が減り、販売中の物件が増えたことです。背景には、売主の希望価格と買い手の予算が合わなくなっている可能性があります。買い手がどの条件を見直しているかは、後半で住宅市場の調査と合わせて考えます。
販売期間にも変化が見られます。マンションリサーチが売出データを独自集計した調査では、都心5区の値下げ率と販売日数は2026年8月に調査期間内の最高水準となりました。対象は2024年1月〜2026年8月で、都心5区には新宿区・渋谷区も含まれます。先ほどの都心3区の統計とは別の調査ですが、価格調整と売却期間の長期化を示す材料です。
出典:マンションリサーチ、2026年9月8日公表。売出データを独自の統計ロジックで集計した調査で、REINSの成約報告統計と直接合算していません。
査定で「近くが8,000万円で出ています」と言われたら
8,000万円は売主の希望価格です。仮に、同じ駅・同程度の面積と築年数で、直近の成約が7,200万〜7,500万円だったとします。この場合、8,000万円で売るには、階数・眺望・内装・管理状態などで差額を説明する必要があります。
図3|判断手順の仮定例。8,000万円・7,200万〜7,500万円は説明用で、REINSの実在成約ではありません。
成約単価の伸びは、一般物価の上昇と比べてどうか
総務省が9月18日に公表した2026年8月の全国消費者物価指数は、総合で前年同月比1.9%上昇でした。同じ月の中古マンションの成約㎡単価と比べると、地域ごとに違いがあります。
| 地域 | 成約㎡単価の前年比 | 全国物価上昇率との差 |
|---|---|---|
| 都心3区 | +4.1% | +2.2ポイント |
| 城東 | +2.3% | +0.4ポイント |
| 城南 | +1.6% | −0.3ポイント |
| 城西 | +3.8% | +1.9ポイント |
| 首都圏全体 | −3.8% | −5.7ポイント |
城東・城南では成約単価の伸びが一般物価の上昇程度にとどまっています。一方、都心3区は物価上昇を上回っており、「都心全体の値上がりがインフレ並み」とはまとめられません。
売出価格との違いもあります。首都圏全体では、新規登録物件の平均価格が前年同月比21.5%上昇した一方、平均成約価格は2.8%下落しました。売出物件と成約物件では立地や築年数などが異なるため、その差を同一物件の値引き率とは扱いません。
出典:総務省統計局、全国消費者物価指数2026年8月分(2025年基準)、東日本不動産流通機構「Market Watch 2026年8月度」2・3・8頁。全国の生活物価との参考比較で、差は前年比同士の引き算です。平均成約単価には取引物件の構成変化も含まれ、同一物件の実質値上がり率ではありません。
4.金利上昇で増えるローン返済と保有中の負担
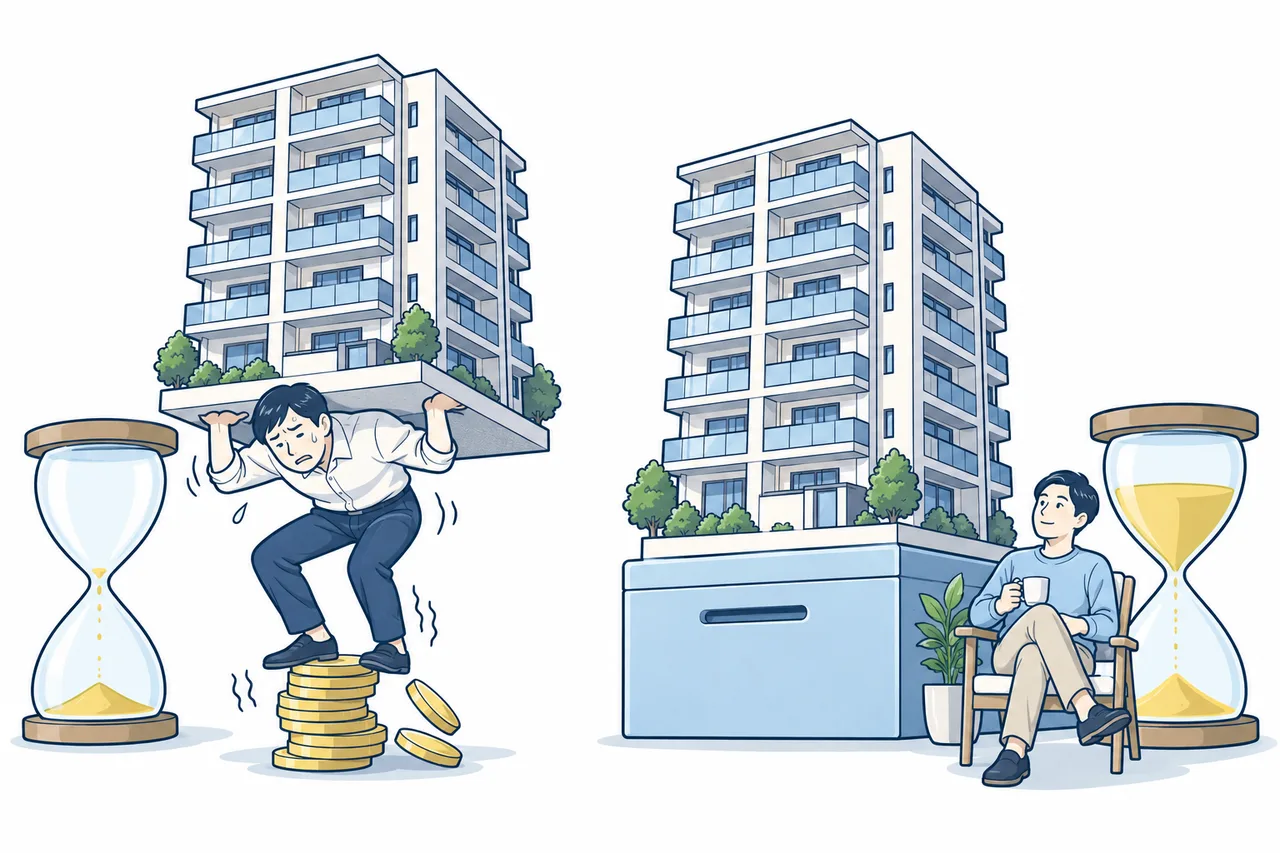
ここからはSmart Selectの見解です。同じ物件でも、借入残高と手元資金が違えば、売却を待てる期間は変わります。金利上昇が続けば、相場より先に、自分の資金繰りが売却判断を決めることがあります。
具体例:残債3,000万円、残り30年のローン
元利均等・毎月返済・ボーナス返済なしで、同じ残債と期間の返済額を比べます。
| 借入金利 | 毎月返済額(概算) | 2.5%との差 |
|---|---|---|
| 年2.5% | 約11.85万円 | — |
| 年3.5% | 約13.47万円 | 月約1.62万円増 |
返済額の増加は、オーナーの持ち出しを増やします。現在の持ち出しが月1万円なら、家賃・経費が変わらない場合、持ち出しは月約2.62万円、年約31.4万円になります。「月1万円なら待てる」と考えていた物件でも、負担は2倍以上です。
同じ残債・残期間で金利別に再計算した仮定例。年利を12で割り360回返済として計算。実契約の返済額見直し時期・据置ルールは反映していません。将来の金利予測ではありません。
同じ金利上昇でも、売却を待てる時間は違う
5.築古中古・郊外・賃貸へ、住まいの選択肢は広がるか
Smart Selectの見解:都心に住みたい需要がなくなったというより、現在の価格と金利では購入しにくくなり、住まいの条件を見直す世帯が増えている可能性があります。物価上昇で生活費も増えれば、収入が増えても住宅に回せる予算が同じ割合で増えるとは限りません。
高所得共働き世帯でも、都心購入の負担は大きい
三菱UFJ信託銀行は2024年9月のレポートで、高所得の共働き世帯(パワーカップル)でも都心の中古マンションの価格上昇に追随しにくくなり、賃貸や都心5区以外・郊外への選択が広がる可能性を指摘しました。これは2024年時点の見通しです。
その後、三菱UFJリサーチ&コンサルティングは2026年5月、東京23区の平均的な新築マンションの購入に必要な世帯年収を、コロナ前の約1,000万円に対し約2,000万円と試算しました。35年・フルローン・固定金利で、返済額を年収の25%とする条件です。審査に必要な最低年収や、すべての物件に当てはまる金額ではありません。
出典:三菱UFJ信託銀行「パワーカップルの都心居住」(2024年9月3日)、三菱UFJリサーチ&コンサルティング「『高根の花』となった東京の新築マンション」(2026年5月7日)。
月々の返済を増やせなければ、購入予算は下がる
月25万円を返済に充てる場合、35年・元利均等返済で借りられる元本を金利別に計算しました。
| 借入金利(仮定) | 月25万円で借りられる元本 | 1億円借入時の月返済 |
|---|---|---|
| 年0.5% | 約9,631万円 | 約26.0万円 |
| 年1.0% | 約8,856万円 | 約28.2万円 |
| 年1.5% | 約8,165万円 | 約30.6万円 |
年0.5%と1.5%では、同じ返済予算で借りられる元本に約1,466万円の差が生まれます。自己資金を増やせなければ、物件価格や広さ、場所、築年数のいずれかを見直す必要があります。
Smart Select試算。月返済額=元本×月利÷[1−(1+月利)の−420乗]、月利=年利÷12。全期間金利一定・ボーナス返済なし。金融機関の審査上限ではなく、金利予測でもありません。税・管理費・修繕積立金・購入諸費用は含めていません。
立地・築年数・購入か賃貸かで、選択肢が分かれる
| 選択肢 | 確認できたこと | 考えられる背景 |
|---|---|---|
| 都心の築古中古 | LIFULLの2026年3月の東京23区の問い合わせ物件は、平均築年数が前年の約32年から34年へ上昇。 | 通勤利便性を維持するため築年数の条件を緩め、必要に応じたリノベーションも比較対象にする。 |
| 郊外で購入 | 同社の2026年1〜3月レポートでは、埼玉・千葉で問い合わせ価格の上昇率が掲載価格を上回る。 | 都心では予算に収まらない広さや築浅条件を、通勤可能な郊外で探す。 |
| 都心で賃貸 | 三菱地所の2026年8月公表資料は、分譲市場の値上がり鈍化と、職住近接需要による都心賃貸の需給逼迫を指摘。 | 都心に住む必要がある期間は賃貸を選び、購入する場所や時期は別に考える。 |
これらは、同じ世帯がタワーマンションの購入をやめて移ったことを追跡したデータではありません。ただし、価格・金利負担によって選択肢が広がるという仮説と整合します。リノベーションは築古中古を選ぶ際の一案で、実施件数の増加を示したものではありません。
LIFULLでは東京23区の問い合わせシェア自体も拡大しています。一斉に都心離れが進むというより、立地を優先して築古を選ぶ人、広さや築浅を優先して郊外へ広げる人、当面は賃貸を選ぶ人に分かれると考えるのが自然です。賃料も上がっているため、賃貸なら必ず負担が軽くなるわけではありません。
出典:LIFULL HOME'Sマーケットレポート2026年1〜3月版(問い合わせ・掲載データで、成約データとは異なります)、三菱地所リアルエステートサービス「賃貸マンション市場の現状と今後の展望」(2026年8月27日公表)。右列はこれらを踏まえたSmart Selectの考察です。
三菱UFJ信託銀行の2026年度上期デベロッパー調査でも、住宅ローン金利がさらに0.5ポイント上昇する場合、マンション販売価格の下落を見込む回答が合計60%でした。一方、通常の1年後の価格予想は上昇です。金利への警戒と価格上昇予想が併存しており、下落を確定した調査ではありません。
出典:三菱UFJ信託銀行「2026年度上期 デベロッパー調査」、2026年7月調査・9月公表、2頁。中古の成約統計とは対象が異なる、事業者の見通しです。
買う人も、借りて住む人もいる
ただし、家賃が上がれば価格も必ず上がる、とは限りません。購入者が求める利回りも上がれば、家賃増の効果が打ち消されます。
具体例:家賃が増えても、買える価格が下がるケース
借入返済前の年間純収益を、必要な利回りで割って価格を考える単純な例です。
| 条件 | 年間純収益 | 必要な利回り | 収益から計算した価格 |
|---|---|---|---|
| 現在の仮定 | 120万円 | 4.0% | 3,000万円 |
| 収益が5%増加、利回りも上昇 | 126万円 | 4.5% | 2,800万円 |
純収益は+5%でも、計算上の価格は−200万円
金利上昇時に見るべきなのは、家賃だけではありません。買い手がどの利回りなら購入するかまで見る必要があります。
図6|仮定例。価格=年間純収益÷利回り。純収益は空室・運営費を控除した借入返済前の収益を想定。実際の査定は物件条件・取引事例等も用います。
6.売却価格と保有中の収支をどう確認するか
- 地域
首都圏平均で止めず、自分の市・地区を見る
- 物件
同じ駅・広さ・築年数・賃貸状況の成約を3〜5件比較
- 資金
返済だけでなく、空室・税金・修繕費を含める
- 売却後の手残り
売却価格からローン残債・売却費用・税金を引き、保有中の収支も合わせて比較
高い売出価格を、保有を続ける根拠にしない。
都心3区では成約が大きく減り、在庫が積み上がっています。他方、さいたま市や千葉県常磐地区では成約増・在庫減が見られます。市場は一枚岩ではありません。
売却を考える場合は、近い条件の成約事例に加え、競合物件の価格変更や販売期間を確認してください。保有を続ける場合は、金利・修繕費・空室期間が増えたときの収支を計算します。ファミリー向け住宅の購入・賃貸需要の変化を、投資用ワンルームの家賃上昇へそのまま当てはめないことも必要です。
出典・集計条件
- 総務省統計局|全国消費者物価指数2026年8月分。確認日:2026年9月26日。
- 三菱UFJ信託銀行|パワーカップルの都心居住(2024年9月3日)。確認日:2026年9月26日。
- 三菱UFJリサーチ&コンサルティング|東京の新築マンション(2026年5月7日)。確認日:2026年9月26日。
- LIFULL HOME'S|マーケットレポート2026年1〜3月版。確認日:2026年9月26日。
- 三菱地所|賃貸マンション市場の現状と今後の展望(2026年8月27日)。確認日:2026年9月26日。
- 三菱UFJ信託銀行|2026年度上期デベロッパー調査。確認日:2026年9月26日。
- マンションリサーチ|東京都23区の中古マンション(2026年9月8日)。確認日:2026年9月26日。
- 東日本不動産流通機構「Market Watch 2026年8月度」(9月10日公表):1頁・集計条件、2・4頁・首都圏、8〜11頁・地域別成約、16〜19頁・地域別在庫。提供されたPDFで照合。
- 同「2026年7月度」2・4頁:首都圏の7月値と照合。
- REINS 2026年公式資料掲載ページ
- Smart Selectの市場見解(9月18日)/8月REINSについての投稿(9月11日)
中古マンションの成約報告・月末在庫を集計。投資用ワンルームに限定した統計ではありません。地域比較は前年同月比で統一し、前月比は明記した箇所のみ使用。平均単価は品質調整済み指数ではありません。原資料は2025年1月以降のシステム改修が成約件数に影響した可能性を注記しています。