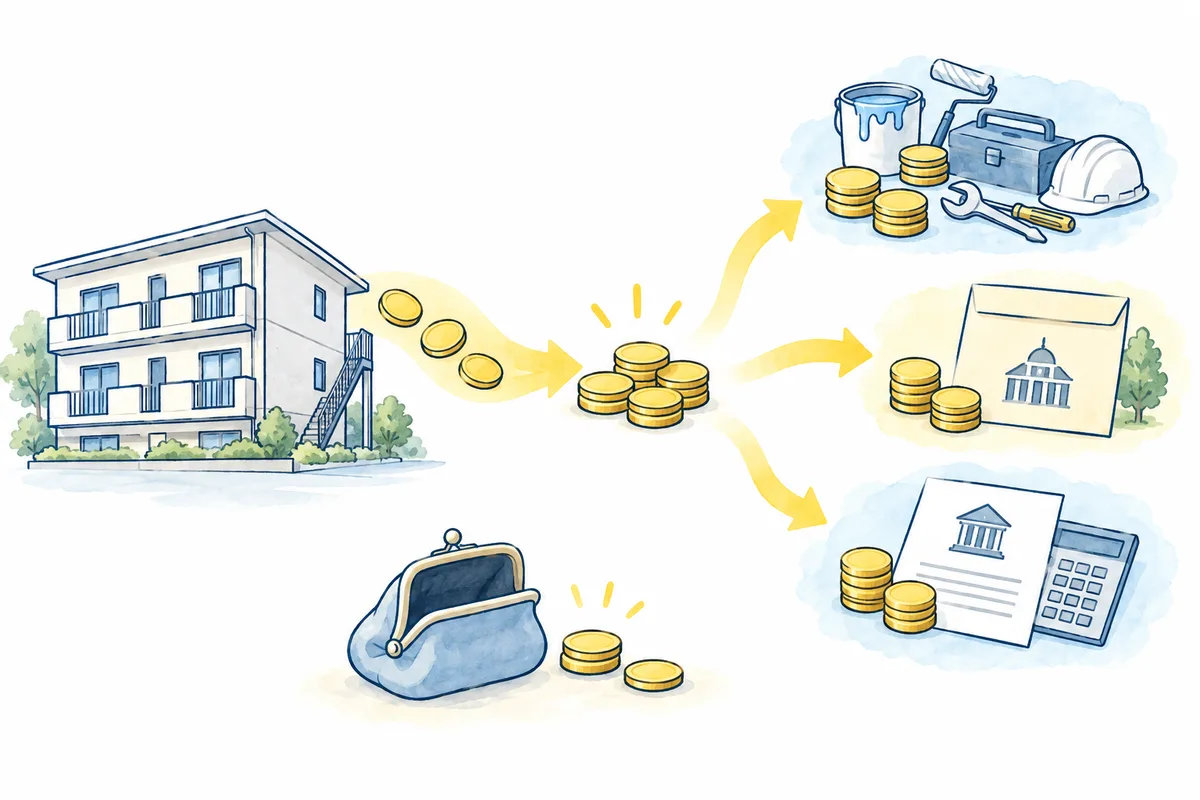
家賃からローン返済を引いただけでは、不動産投資の収支は分かりません。管理費・修繕積立金・年払いの税金を加え、空室や修理も反映して、1年間に口座のお金がいくら増減するかを計算します。
この記事の標準例では、月13万円の家賃に対して返済は月約11.6万円ですが、年間収支は約−32.5万円の赤字です。 家賃が返済額を上回っていても、空室と運営費を引けば持ち出しが発生します。以下で計算を一段ずつ追い、最後に売却時の手取りまでつなげます。
月の赤字だけでなく、年間でいくら減るかを見る
「月1万円の持ち出し」でも、年間12万円で済むとは限りません。 固定資産税、空室、設備交換などが月の収支に入っていない場合があるためです。
すでに保有している方は、家賃・残債から今売る場合と保有継続を比較するへ。購入前の収支計画書をExcelで作りたい方は、無料の収支シミュレーションExcelへ進めます。Excelは区分マンション1物件の購入検討用で、保有中の実績台帳や一棟の部屋別管理には対応していません。
赤字なら売るべきかは、今後の負担を比べて決める
赤字という理由だけで売却を決めず、まず「今売るために必要な現金」と「持ち続けてから売るまでの収支」を並べます。
例えば今売ると手取り50万円、3年間持つと年−30万円の赤字が続き、3年後の売却手取りが120万円になると仮定します。保有継続の収支は120−30×3=30万円で、今売る50万円との差は−20万円です。将来の手取りが増えても、その間の赤字で差が縮むためです。ここでは税金と時間価値を省いています。
実際には、査定、一括返済額、売却費用を取得し、将来の価格を複数置いて計算します。残債はローンの未返済元金です。毎年の返済で減りますが、同じ幅で売却手取りが増えるとは限りません。売る・持つシミュレーターでは税引前の条件比較ができます。税引後の利益として使う場合は税額を別途確認してください。
シミュレーションに必要な入力項目
最初に次の6項目をそろえます。保有中なら直近12か月の実績、購入前なら契約案と見積額を使います。実績と将来の仮定を同じ欄で混ぜないでください。
| 入力する金額 | 確認する資料 | よくある抜け |
|---|---|---|
| 年間家賃 | 賃貸借契約、月別送金明細 | 空室、フリーレント、未入金 |
| 毎月の運営費 | 管理費・積立金・管理料の明細 | 送金時に控除済みの費用の二重計上 |
| 年払いの費用 | 納税通知書、保険の支払記録 | 月額の収支表に載っていない税金 |
| 退去・設備の費用 | 修理見積、設備履歴、管理契約 | 募集費、原状回復、給湯器等の交換 |
| 年間返済額と残債 | 金融機関の返済予定表 | 元本を除外する、金利変更を反映しない |
| 購入・売却の費用 | 精算書、査定、費用見積 | 仲介料、一括返済手数料、税額 |
詳しい項目は以下を参照してください。
入力項目をまとめて確認する
物件
- 物件価格、建物・土地の内訳、購入予定日
- 購入諸費用(仲介、登記、融資、税、保険、清算金など)
- 現行賃貸借契約、専有面積、築年、構造、所在地
運営
- 満室時家賃、稼働率、滞納・フリーレント
- 管理費、修繕積立金、賃貸管理手数料、固定資産税・都市計画税、保険
- 原状回復、入居募集、設備交換の想定時期と金額
- 管理費・修繕積立金の増額予定、一時金
ローン
- 借入額、金利、金利タイプ、返済期間、返済方式
- 毎年の元本返済額と利息、売却予定年の残債
- 金利・返済額の見直し条件、繰上返済・一括返済の手数料
売却・税
- 売却予定年、想定売却価格と査定根拠
- 仲介手数料、契約・登記・修繕などの売却費用
- 取得費、減価償却、譲渡費用、所有期間
- 不動産所得と譲渡所得の税額(税理士等に確認した金額)
税務上の利益と現金収支は別です。ローン元本返済は現金が出ても、通常は不動産所得の必要経費ではありません。一方、修繕費と資本的支出、修繕積立金の必要経費算入、売却時の取得費・譲渡費用は条件で扱いが変わります。税効果は年間収支と混ぜず、別欄で確認します。
年間収支の計算:家賃から費用と返済を引く
CF(キャッシュフロー)は、実際に入るお金と出るお金の差です。マイナスなら、その年に補う必要がある金額です。
年間税引前収支 = 実際に受け取る年間家賃 − 年間の運営費 − 年間ローン返済額 − 運営費に含めていない臨時支出保有中の実績を計算する場合は、同じ年の送金明細・返済予定表・税金や修理の支払記録をそろえます。送金額から管理料などが控除済みなら、控除前の家賃に戻して費用を分けるか、控除済み費用をもう一度引かない形で集計してください。将来の試算では空室等の仮定を別に置きます。
標準例を順に計算する
月額家賃13万円、稼働率95%、年間運営費42万円、年間返済約138.7万円と仮定します。ローンは借入3,600万円、金利1.8%、35年元利均等です。
| 計算 | 結果 |
|---|---|
| 満室なら入る家賃:13万円×12か月 | 156万円 |
| 空室等を反映:156万円×95% | 148.2万円 |
| 運営費を引く:148.2万円−42万円 | 106.2万円 |
| ローン返済を引く:106.2万円−約138.7万円 | 約−32.5万円 |
月平均では約2.7万円を給与や預金から補う計算です。ただし、税金や修理費は決まった月にまとまって支払うため、毎月2.7万円だけ用意すれば足りるとは限りません。臨時支出と税効果はこの例に含めていません。
また、稼働率95%は、1室の家賃が毎月一律5%減るという意味ではありません。実際には退去のない年と、数か月の空室がある年に分かれます。年間平均の試算に加えて、空室が続く月の支払いも確認します。
計算式・費用の範囲・税効果を確認する
STEP 1|満室時年間家賃を出す
満室時年間家賃=月額家賃×12
STEP 2|実効家賃収入を出す
実効家賃収入=満室時年間家賃×稼働率-滞納等
稼働率100%だけでなく、募集期間を含む実績から前提を置きます。
STEP 3|運営費を引いた年間純収益を出す
NOI(本記事の定義)=実効家賃収入-経常運営費
経常運営費には管理費、修繕積立金、賃貸管理料、固定資産税・都市計画税、損害保険料、通常の募集・原状回復・小修繕を年額で入れます。ローン返済、所得税・住民税、臨時・資本的支出はここで差し引きません。本記事のNOIは説明用の定義で、鑑定評価・会計・税務上の純収益と必ずしも同じではありません。
STEP 4|税引前収支を出す
税引前収支=NOI-年間元利返済額-NOIに含めていない臨時・資本的支出
同じ支出を経常運営費と臨時支出の両方へ入れず、年額予備費と発生年の実支出も二重計上しません。
マイナスなら、その年は給与や預金から持ち出す金額です。元本と利息は返済予定表から分けて記録します。
STEP 5|税効果を別計算する
税引後収支=税引前収支+還付等-追加納税等
所得、減価償却、他の所得との関係で結果が変わるため、「必ず節税できる」とは判断できません。税額は税理士等に確認した値を入力します。
標準・悪化・ストレスの3ケース
1つの前提だけでなく、家賃・稼働率・運営費・金利・売却価格を同時に変えます。以下は計算方法を示す仮定例であり、特定物件の将来収益を示すものではありません。
借入3,600万円・35年返済の仮定例。税効果・臨時支出は含みません。
棒の長さは赤字額の大きさ。0〜133.3万円の同じ尺度で比較しています。
共通仮定:物件価格3,500万円、借入額3,600万円、35年元利均等(420回)です。借入額が物件価格を上回るのは計算方法を示す説明用の設定で、実際に同条件で融資を受けられることを示しません。
| ケース | 月額家賃 | 稼働率 | 年間運営費 | 年利 |
|---|---|---|---|---|
| 標準 | 13.00万円 | 95% | 42万円 | 1.8% |
| 悪化 | 12.35万円 | 90% | 52万円 | 2.3% |
| ストレス | 11.70万円 | 80% | 72万円 | 3.3% |
月返済額は、借入額P=3,600万円、月利r=年利÷12、返済回数n=420として A=P×r÷(1−(1+r)^−n) で計算します。計算途中では丸めず、表は実効家賃収入・NOI・年間元利返済額・年間収支を1,000円単位で四捨五入しています。
| ケース | 実効家賃収入 | 年間純収益(NOI) | 年間元利返済額 | 年間収支 |
|---|---|---|---|---|
| 標準(金利1.8%) | 148.2万円 | 106.2万円 | 138.7万円 | −32.5万円 |
| 悪化(金利2.3%) | 133.4万円 | 81.4万円 | 149.8万円 | −68.5万円 |
| ストレス(金利3.3%) | 112.3万円 | 40.3万円 | 173.6万円 | −133.3万円 |
表示値は元利均等返済を円単位で計算後、0.1万円単位に丸めています。税効果と臨時支出は含めていません。表示値を引き算すると端数処理で0.1万円の差が出る場合があります。
標準だけでなく、家賃が下がり、金利や費用も上がる場合を比べてください。 赤字が続いたときに、預金がどこまで減るかも確認します。実際の変動金利は、契約の見直し条件に沿って返済予定表を作り直します。
Excelシミュレーションでは、家賃・稼働率・運営費・借入条件を自分の数字へ置き換え、3ケースの年間収支と売却後手取りを再計算できます。
売却時手取りと投資全体損益
売却時は、売却価格から残債だけを引かず、売却費用と税金も反映します。
- 売却価格買主から受け取る代金
- − ローン残債売却時点で返し終えていない借入
- − 売却費用・税金仲介・登記などの費用と譲渡税等
税金は売却価格に一定率を掛ける計算ではありません。取得費などを確認します。
購入時の自己負担には、頭金と自己資金で払った諸費用を含めます。自己資金の総額に諸費用が含まれていれば、もう一度引きません。借入で払った購入代金を、自己負担として全額差し引くこともしません。借入元本は保有中の返済と売却時の残債返済に反映されるためです。
売却価格が200万円違うとどうなるか
以下は年間収支の標準例とは別の仮定です。残債2,700万円、売却費用100万円、5年間の累積赤字150万円、購入時の自己負担100万円として比べます。税効果・売却税・その他精算は除きます。
| 項目 | 3,000万円で売る | 2,800万円で売る |
|---|---|---|
| 残債・費用を引いた売却手取り | 200万円 | 0万円 |
| 保有中の累積収支を加える | 50万円 | −150万円 |
| 購入時の自己負担も差し引く | −50万円 | −250万円 |
3,000万円で売れて200万円を受け取っても、投資全体では−50万円です。「売却時の入金」と「投資全体の利益」を分けると、回収できた金額を過大に見積もらずに済みます。
売却価格は1本に固定せず、複数の価格と売却時期で比較します。税金は「売却価格×税率」ではなく、取得費、減価償却、譲渡費用、所有期間等を反映して確認します。元本割れ、売却期間の長期化、残債割れの可能性も見ます。税務上の費用と実際の現金支出は、投資用マンション売却チェックリストの計算表で分けて確認できます。
営業資料と計算が合わないときは、3か所を確認する
月額の黒字に、年払いの費用が含まれているか
収支表の各費用に、固定資産税・保険・募集費・修理費が含まれるか印を付けます。月+1万円の黒字でも、別払いの費用が年15万円あれば、年間は−3万円の赤字です。「別途」と書かれた項目を0円として扱わず、納税通知書や見積書で埋めてください。
家賃と空室の前提が現実の契約に合うか
家賃は現行契約、募集額、成約見込みのどれかを確認します。周辺の募集家賃を使うなら、成約までの空室やフリーレントを別途入れます。管理会社全体の入居率を、購入する1室の毎年の実績として扱わないようにします。
残債・税金・売却費用が引かれているか
売却試算の日付と返済予定表の残債をそろえ、一括返済手数料などを加えます。税務上の譲渡費用と、実際に払う売却関連費用の範囲は同じとは限りません。国税庁 No.3255を参照し、現金収支と税額の計算を分けます。
差が見つかったら「この費用は、表のどの行にいくら入っていますか」と営業担当者へ質問します。説明だけでなく修正後の計算表を受け取ると、前提が変わったか確認できます。提案書・収支表の見方も参照してください。
購入検討用Excelで条件を変えて再計算する
Excelは購入前の区分マンション1物件を試算するためのものです。保有中の入出金を記録する実績台帳ではありません。現在の物件を売るか持つか比べたい場合は、家賃・残債から今と将来を比較するツールを使います。
簡易版
初回確認用です。物件価格、家賃、稼働率、運営費、借入条件、売却条件を入力し、3ケースの年間収支と売却後手取りを比較します。営業資料の前提に大きな抜けがないかを短時間で確認します。
詳細版
購入年から売却年まで年ごとに入力します。家賃下落、金利変更、退去、設備交換、修繕積立金増額、減価償却、残債、税額を反映し、累積CFと最低手元資金を確認します。
入力手順
- 黄色のセルに物件・家賃・ローンなどを入力する
- 契約書や管理資料の、数字を確認した箇所を記録する
- 標準・悪化・ストレスの3ケースを設定する
- 年間・累積収支と売却後の手取りを比べる
- 不明な数字は、担当者への質問にまとめる
Excelは判断を補助する試算です。将来の収益や税額を保証するものではありません。税務・法務・融資条件は専門家と契約当事者へ確認してください。
よくある質問
表面利回りが高ければ収支も良いですか?
必ずしもそうではありません。空室、運営費、修繕、融資、売却を反映すると結果は変わります。名称ではなく計算式と入力値を確認してください。
空室率は何%で置けばよいですか?
全国一律ではなく、同じ地域、物件タイプ、築年、賃料帯の実績や募集状況を基に置きます。標準値に加え、長期空室を含むストレスケースも確認します。
税引前収支が赤字でも元本が減るので問題ありませんか?
元本返済で負債は減りますが、現金持ち出しに耐えられるか、売却後手取りで回収できるかは別問題です。支払いに使える預貯金と、売却後の手取り額を確認します。
節税効果を収益として見込んでよいですか?
所得や減価償却等で変わるため、確定的には見込めません。税効果がなくても家計が耐えられるかを確認し、税額は専門家へ相談してください。
まとめ
まず返済予定表と年間の収支明細を用意し、自分の数字で計算してください。- 毎年、給与や預金からいくら補うか
- 何年持つと、累計でいくら減るか
- その年に売ると、残債・費用・税金を引いていくら残るか
この3つを比べると、毎月の負担だけでは見えなかった差が分かります。
次にすること
赤字と売却手取りを、自分の物件で比べる
保有中の家賃・費用・残債を入れ、売る場合と持ち続ける場合を同じ条件で比較します。
今売る手残りと、保有を続ける場合を比べる
売却価格の幅、残債、家賃・費用を入力し、今・5年後・10年後を比較します。
売る・持つを比較する登録不要で試算できます。グラフは税引前総手残りの比較です。将来の売却価格・家賃等は入力した仮定に基づきます。