減価償却の仕組みから確認したい方は、図解でわかる減価償却の基礎へ。建物価格・償却方法・耐用年数・設備を順に読むには、減価償却の5記事ガイドを使えます。
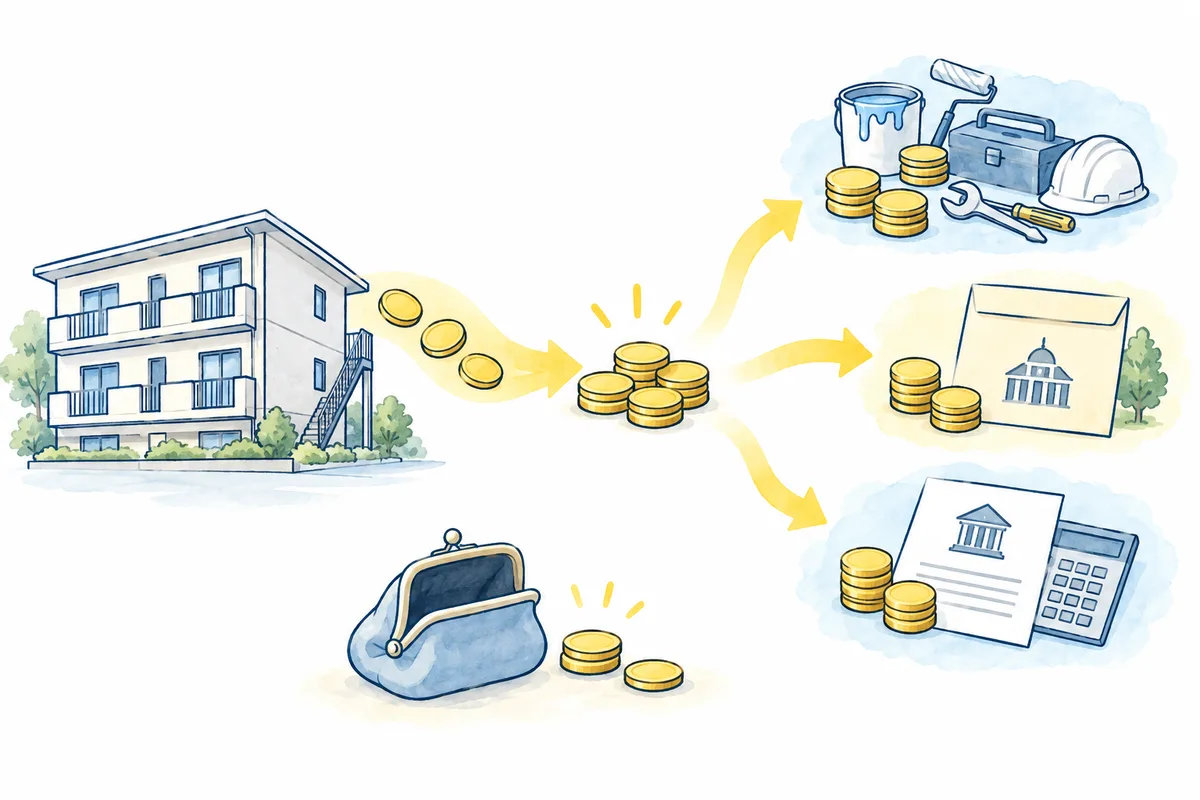
税金が減っても、手元のお金が増えるとは限りません。
減価償却による申告上の赤字と、家賃・費用・返済による現金収支を分けて確認してください。
- 税務上の計算必要経費・減価償却費を引いて不動産所得を計算。
- 保有中の現金家賃から運営費と元本・利息の返済を引く。
- 売却までの損益保有中の収支に、購入時の持ち出しと売却後の手残りを合わせる。
減価償却は現金支出を伴わない費用ですが、売却時の取得費にも影響します。
不動産所得の赤字は、一定の範囲で給与所得などと損益通算できる場合があります。 対象外の損失と、売却時の税負担も確認してください。
所得税・住民税はどう決まる?
会社員の税金を理解するときは、まず「年収」と「課税所得」を分けます。
給与収入(額面年収)から給与所得控除を差し引いて給与所得を計算し、そこから所得控除などを反映して課税所得を求めます。所得税は、この課税所得に税率を適用して計算します。
2026年分では、給与収入850万円以上の給与所得控除は195万円が上限です。ただし、850万円を超えたから不動産投資をするべき、という意味ではありません。
住民税は所得税と控除額や計算方法が一部異なり、所得割は標準税率として合計10%を基本に計算されます。
一次情報:国税庁|給与所得者と税

会社員のマンション投資は、赤字なら節税になる?
税務上の赤字と、家計からの持ち出しは同じ金額ではありません。 不動産所得は家賃等の収入から必要経費を差し引いて計算します。減価償却費も、その計算に関係します。国税庁|不動産所得
給与所得との損益通算には制限があり、「会社員なら必ず得」「赤字が大きいほどよい」とは言えません。還付額だけで判断せず、実際の持ち出しと、売却時の減価償却・税金を合わせて確認してください。
累進課税|年収ではなく課税所得で税率が変わる
所得税は、課税所得が増えるほど高い税率帯が適用される累進課税です。
| 課税所得 | 所得税率 |
|---|---|
| 1,000円~194.9万円 | 5% |
| 195万円~329.9万円 | 10% |
| 330万円~694.9万円 | 20% |
| 695万円~899.9万円 | 23% |
| 900万円~1,799.9万円 | 33% |
| 1,800万円~3,999.9万円 | 40% |
| 4,000万円以上 | 45% |
33%の税率帯に入ったからといって、課税所得全額に33%がかかるわけではありません。速算表の控除額を使って計算します。
一次情報:国税庁 No.2260|所得税の税率

総合課税と分離課税の違い
不動産投資では、保有中の不動産所得と売却時の譲渡所得を同じ税金として扱わないことが重要です。
給与所得や不動産所得などは総合課税の対象となり、不動産所得の赤字は一定の条件で給与所得などとの損益通算対象になります。
一方、土地・建物を売却したときの譲渡所得は原則として申告分離課税です。売却時の税金については、投資用マンションの譲渡所得税の記事で詳しく解説しています。
一次情報:国税庁 No.2220|総合課税制度/国税庁 No.2240|申告分離課税制度

不動産投資で節税が生じる仕組み
不動産所得は、家賃などの総収入金額から必要経費を差し引いて計算します。
不動産所得 = 家賃等の総収入金額 - 必要経費
必要経費には、条件に応じて次のようなものがあります。
- 減価償却費
- 借入金利息
- 管理費・賃貸管理手数料
- 修繕費
- 業務用部分の固定資産税
- 一定の保険料など
所得税・住民税そのものは必要経費にはなりません。
減価償却は、建物などの取得価額を耐用年数に応じて費用化する会計・税務上の処理です。現金がその年に出ていなくても必要経費となるため、不動産所得を押し下げる要因になります。
一次情報:国税庁 No.1370|不動産収入を受け取ったとき/国税庁 No.2210|必要経費の知識

赤字でも損益通算できない部分がある
不動産所得の損失は原則として他の総合課税所得と損益通算できますが、土地等を取得するための借入金利子に相当する部分は損益通算できません。
これは営業資料の節税シミュレーションを見るときに確認すべき重要ポイントです。
一次情報:国税庁 No.1391|不動産所得が赤字のときの他の所得との通算/国税庁 第41条の4

税金が減っても、現金支出は減らない
ここが不動産投資の節税で最も誤解しやすいところです。
例えば、管理費、修繕積立金、ローン返済、固定資産税などで年間100万円の現金が出ていき、税負担が40万円減ったとしても、差し引き60万円の現金流出です。
税負担軽減 40万円 - 現金支出 100万円 = ▲60万円
税金が減った=60万円儲かった、ではありません。

年収1,000万円・1,200万円・1,500万円で節税効果は違う?
年収が高くなるほど所得税率が高くなりやすいため、同じ損益通算額でも所得税の減少額が大きくなる場合があります。
ただし、見るべきなのは年収そのものではなく課税所得です。
例えば同じ年収1,200万円でも、扶養、社会保険料、各種所得控除などによって課税所得は異なります。
税効果 ≒ 損益通算できる赤字 × 適用される税率
これは概算の考え方であり、実際の税額計算そのものではありません。

高所得層は控除・給付の所得要件も確認
不動産所得の赤字によって所得が下がった場合、所得を基準にする制度へ影響することがあります。
一方で、制度ごとに判定する所得の種類、所得要件、対象年度、世帯単位・本人単位などが異なるため、「不動産投資をすれば制度の対象になる」とは言えません。
例として、住宅ローン控除には所得要件があり、高等教育の修学支援や奨学金にもそれぞれ家計基準があります。
制度利用を前提に物件を買うのではなく、毎年の公式要件を個別に確認します。
一次情報:国税庁 No.1211-1|住宅借入金等特別控除/JASSO|2026年度に大学等で奨学金を申込予定の方へ
不動産投資の節税で失敗しやすい5つの考え方
1. 節税額だけを利益だと考える
節税は投資収益ではありません。税引後キャッシュフローと売却後手取りまで確認します。
2. 赤字が大きいほど得だと考える
税率が100%でない以上、現金赤字がそのまま全額戻るわけではありません。
3. 減価償却だけを見る
減価償却で帳簿上の利益を圧縮できても、売却時の取得費にも影響します。
4. 所得要件のある制度を「必ず使える」と考える
制度にはそれぞれ条件があります。対象年度の一次情報を確認します。
5. 営業資料の初年度だけを見る
不動産投資は長期保有を前提にすることが多いため、初年度だけでなく複数年で確認します。
具体例|年間50万円の節税効果でも得とは限らない
仮に次の条件を置きます。
| 項目 | 金額 |
|---|---|
| 税引前キャッシュフロー | ▲70万円 |
| 税負担軽減 | +50万円 |
| 税引後キャッシュフロー | ▲20万円 |
この場合、税負担は50万円軽くなっていても、年間20万円の持ち出しです。
さらに売却時に▲100万円の損失が出れば、5年間保有した場合の単純合計は次のようになります。
▲20万円 × 5年 + ▲100万円 = ▲200万円
もちろん実際の不動産投資では、元本返済による残債減少、家賃変動、売却価格、売却費用、税金などを反映する必要があります。
そのため、「年間50万円節税できます」という数字だけでは投資判断できません。
よくある質問
年収1,000万円なら不動産投資で節税した方がいいですか?
年収だけでは判断できません。課税所得、不動産所得、損益通算可能額、キャッシュフロー、売却条件を確認します。
不動産投資で住民税も安くなりますか?
所得が減れば翌年度の住民税所得割へ影響する場合があります。ただし、所得税とは控除額や計算方法、反映時期が異なります。
赤字が大きいほど節税できますか?
節税効果には上限があり、損益通算できない損失もあります。また、現金赤字が増えれば投資成績は悪化します。
減価償却が大きい物件ほど得ですか?
保有中の税効果だけでなく、売却時の譲渡所得まで確認が必要です。
所得税率33%なら100万円の赤字で33万円戻りますか?
単純にはそうなりません。損益通算できる金額、税率帯、復興特別所得税、住民税、所得控除などを考慮します。
まとめ
不動産投資の節税を検討するときは、次の順番で確認します。
- 年収ではなく課税所得を見る
- 不動産所得の計算を確認する
- 損益通算できる赤字額を確認する
- 税負担軽減額を確認する
- 現金支出を差し引いた税引後CFを見る
- 売却時の税金・手取りを確認する
- 最終的な投資利益を確認する
Smart Selectでは、節税額ではなく「最後にいくら残るか」で判断します。
次にすること
節税額ではなく、税引後の手残りで確かめる
税効果とキャッシュフローの再計算はExcel、提案資料の税効果・費用前提は記事のチェックリストと照らします。
税効果・税引後CF・売却後手取りを再計算
節税額だけを切り出さず、保有中の持ち出しと出口まで同じ前提で確認します。
購入検討用の収支計画書Excelで再計算する税効果シミュレーションの前提を確認
税効果額、融資、費用などの記載を資料ごとに整理し、不足情報を明確にします。
記事の確認項目と資料を照らす記事の確認項目を手元の資料と照らし、試算の前提は自分の条件へ置き換えてください。ツールの結果は将来の収益や税務・法務上の適用を保証しません。