国内のマンションを個人で賃貸する場合、節税の説明でよく出てくるのが「減価償却」です。ただし、減価償却費の額だけ税金が戻るわけではありません。 まず建物代・税務上の利益・現金の動きを分けましょう。
減価償却は、建物代を各年の経費に分ける計算
建物は長く使う資産なので、購入代金を買った年に全額経費にせず、一定の方法で各年に配分します。この配分額が減価償却費です。土地は対象外です。国税庁 No.2100で定義と対象を確認できます。
図は左右にスクロールできます
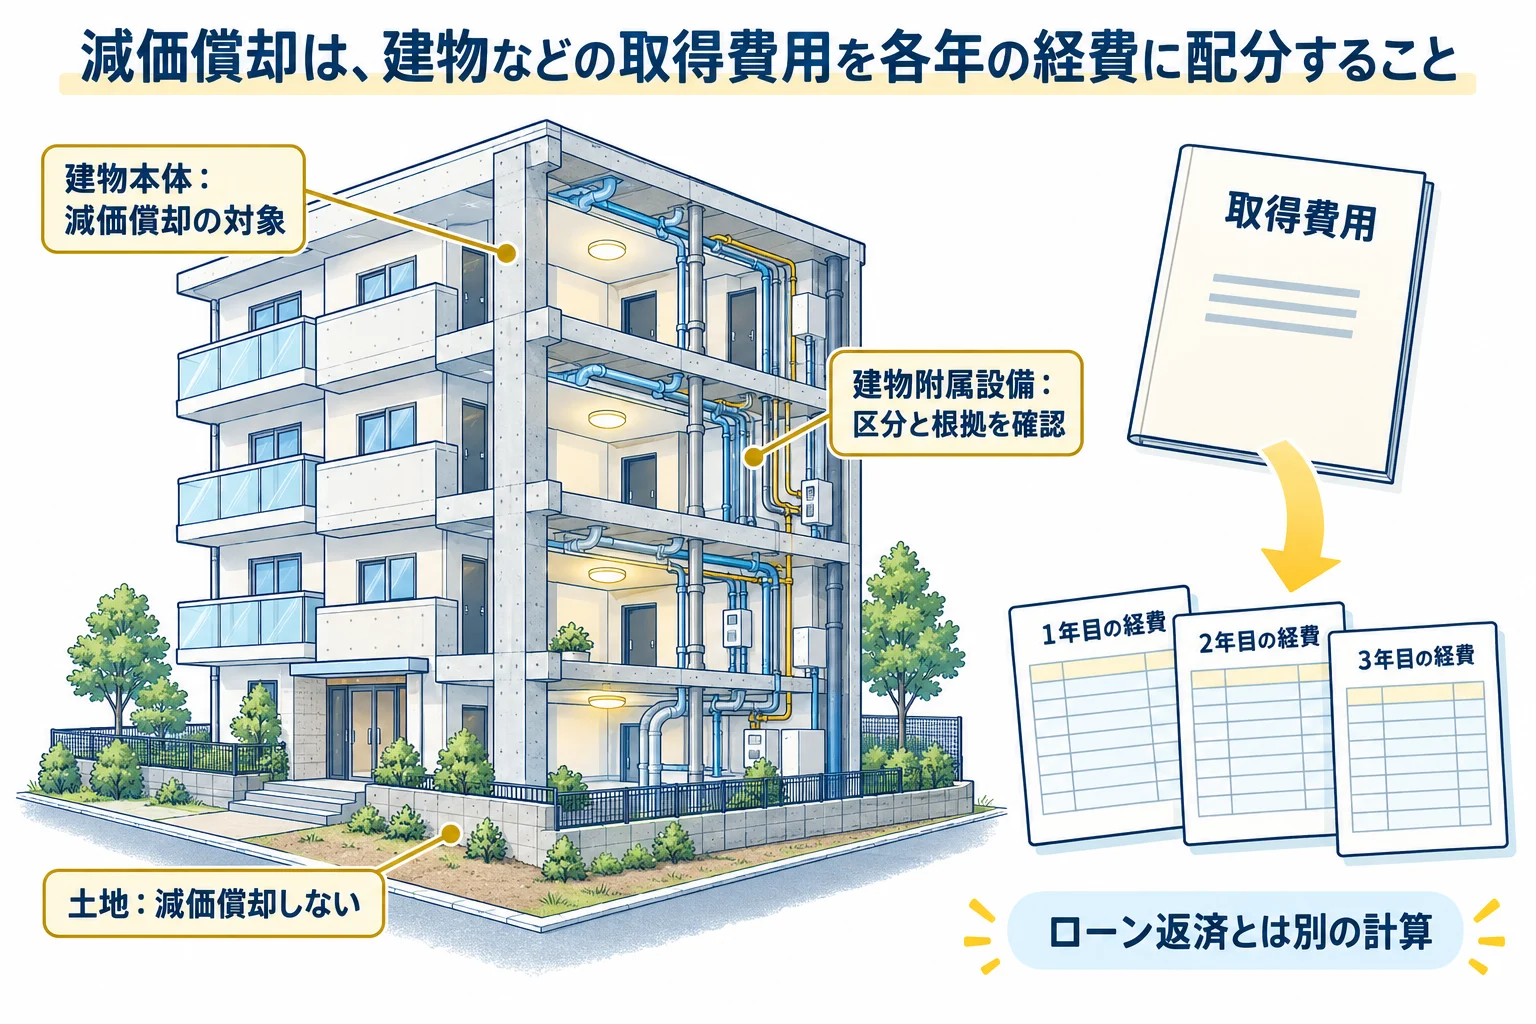
税務上の取得価額が1,000万円の新築RC造(鉄筋コンクリート造)住宅を、建物本体として定額法・耐用年数47年・償却率0.022で1年使う例なら、年間の償却費は22万円です。購入総額ではなく、土地等を除いた建物の取得価額に掛けます。
22万円を毎年別途支払うわけではありません。購入した資産の費用を配分する処理です。一方、借入で購入した場合の元金返済は、その年の現金支出ですが、そのまま必要経費にはなりません。
税務上の利益と、手元のお金は違う
次は仕組みを見るための仮定です。年間家賃120万円、管理・税金等の現金支出30万円、借入利息30万円、元金返済50万円、減価償却費66万円とします。管理・税金等は全額その年の必要経費になるものとし、青色申告特別控除、購入時・売却時の費用は含めません。
| 項目 | 税務上の計算 | 現金収支 |
|---|---|---|
| 家賃収入 | +120万円 | +120万円 |
| 管理・税金等 | −30万円 | −30万円 |
| 借入利息 | −30万円 | −30万円 |
| 元金返済 | 経費ではない | −50万円 |
| 減価償却費 | −66万円 | その年の支出なし |
| 差引き | −6万円 | +10万円 |
税務上は6万円の赤字でも、税引前の現金は10万円残ります。逆に、元金返済が大きければ税務上は黒字でも現金が足りなくなることがあります。申告書の赤字と、通帳から出ていくお金は別々に確認する必要があります。
税金はいくら減る?
減価償却費が10万円増え、その10万円全額が課税所得を減らし、影響する税率を便宜上30%で一定と仮定すれば、税負担の減少は3万円です。10万円そのものが戻る計算ではありません。この30%は仕組みを示す仮定で、特定の年収に対応する税率ではありません。
不動産所得の赤字を給与所得などから差し引く「損益通算」には制限があります。例えば、赤字のうち土地の取得に使った借入金の利息に相当する部分は対象外です。前の表の赤字6万円が、そのまますべて給与所得から引けるとは限りません。国税庁 No.1391
また、実際の税効果は所得税の税率帯、復興特別所得税、住民税、控除などで変わります。「年収が高いから必ず得」とせず、税引前の収支と税効果を別の行にして提示してもらいましょう。
売却時まで含めて考える
賃貸に使った建物を売るとき、譲渡所得の計算に使う建物の取得費は、原則として取得価額から償却費の累計額を引いた金額になります。国税庁 No.3261
例えば取得価額2,000万円、償却累計300万円なら、建物部分の取得費は1,700万円。売却代金の建物部分が2,000万円なら、譲渡費用等を引く前の差額は300万円です。これは「必ず300万円に同じ税率が掛かる」という意味ではなく、土地部分、譲渡費用、所有期間等を含めた計算が必要です。
減価償却は、保有中の税負担を軽くする一方で売却時の利益計算にも影響します。節税だけを足した収支表ではなく、売却時の税金まで含めた比較を見てください。
商談で確認する3つの資料
- 売買契約書と価格の内訳:土地・建物・設備にいくら配分し、何を根拠にしたか。
- 減価償却の明細:資産ごとの取得価額、方法、耐用年数、償却率、使用月数。
- 保有から売却までの収支表:元金返済、税効果、償却終了後、売却税を別表示したもの。
「年間○万円節税できます」と言われたら、「その計算に使った建物価格・年数・税率と、税引後に残る現金を見せてください」と聞けば、具体的な商談になります。税金全体の確認は不動産投資の節税と手残りで詳しく扱います。
よくある質問
土地も減価償却できますか?
できません。マンションの購入代金を土地と建物等に合理的に分け、建物等の取得価額を基に計算します。
ローンの返済額が減価償却費になりますか?
なりません。元金返済と減価償却は別の計算です。借入利息も元金とは区別して扱います。