家賃が上がる市場で、保有の採算がどこまで変わるのか。東京23区・首都圏の30㎡以下を中心に、アットホームの公表値と、Smart Selectによる収支・価格の仮定例から考えます。情報確認日は2026年9月29日です。
8月の募集家賃はどう動いたか
アットホームが2026年9月28日に公表した、2026年8月の調査では、マンションの30㎡以下は調査対象13エリアすべてで前年同月を上回りました。東京23区は前月比でも再び上昇し、2015年1月以降の最高値を更新しています。以下は、首都圏の同じ面積帯だけを抜き出した比較です。
| 地域 | 平均募集家賃 | 前年同月比 | 前月比 |
|---|---|---|---|
| 東京23区 | 114,339円 | +10.0% | +0.2% |
| 東京都下 | 68,388円 | +11.9% | +1.6% |
| 神奈川県 | 82,593円 | +11.8% | +0.9% |
| 埼玉県 | 72,627円 | +10.9% | +0.5% |
| 千葉県 | 77,002円 | +8.6% | +1.1% |
出典:[1][2] アットホーム、詳細PDF3〜7頁・各図表1を基にSmart Select作成。入居者が払う賃料+管理費・共益費等。増減率は原表の表示値(小数点第2位四捨五入)。多列の表は枠内で横にスクロールできます。
東京23区の前年同月比+10.0%に対し、前月比は+0.2%。この二つから、直近も同じ勢いで値上がりしているとは読めません。一方、東京都下・神奈川県・埼玉県も前年同月比で2桁の上昇です。長く家賃を据え置いている首都圏の小型住戸では、近隣の成約水準を調べ直す材料になります。[1][2]
東京23区の30㎡超〜50㎡以下は185,268円、前年同月比+9.1%、前月比+0.7%でした。[2・3頁] 小型住戸だけに限った上昇ではありません。ただし家賃総額も面積も違うため、広い住戸の伸びを30㎡以下の値上げ根拠にすることは避けたいところです。
「平均11万4,339円」と、自分の住戸の差をどう読むか
現在10万円で貸している東京23区の住戸でも、平均との差1万4,339円がそのまま増額余地になるわけではありません。この統計は区分投資用マンション以外も含む募集物件の平均です。重複掲載は除かれていますが、同じ住戸を追跡した指数ではなく、新築・築浅、駅近、面積など掲載物件の構成によっても動きます。[2・1頁]
比較に使いたいのは、駅距離・築年数・設備・面積が近い住戸の成約家賃と、決まるまでにかかった期間です。募集家賃は掲載時の提示額、成約家賃は契約が成立した額、既存契約家賃はいま受け取る額。提示額の上昇が成約に届いているかを確かめてから、自室の契約との差を測ります。
金額は共益費を含む総額にそろえ、フリーレントも確認します。賃料9万円+共益費5,000円なら統計と比べる額は9万5,000円です。オーナーが管理組合へ払う管理費・修繕積立金は、これとは別の支出。地域平均の上昇率を自室の値上げ率や将来成長率へ転用せず、成約資料と送金明細で両者を分けます。
値上げ幅より先に、増収を受け取れる期間を見る
同条件の成約家賃が現在の契約を月5,000円上回ると分かった場合でも、今年の収支を左右するのは改定の開始月です。年初からなら増収は6万円、7か月目からなら3万円。積立金の増額が先に始まる物件では、値上げが実現しても初年度の改善は小さくなります。後の図表Bでは、半年遅れの改定による改善が年4,500円にとどまる例を示します。
入居中なら、前回改定日、契約の改定条項、近隣成約事例をそろえて提案額と適用月を検討します。更新が近ければ提案の機会になりますが、更新日までに結論が出るとは限りません。任意の協議では金額と適用時期を合意するのが基本です。国交省の標準契約書も協議による改定を定めていますが、採用義務のないモデル書式なので、実際の契約条件が出発点です。[3]
法的な増額請求は任意交渉と別で、借地借家法第32条に要件と争いがある場合の扱いが定められています。増額しない特約や定期借家の特則も関わるため、「合意がなければ一切改定できない」とは限りません。[4] 未確定の差額は収支予測の条件として分け、通常の受取家賃には加えません。
サブリースでは、まずオーナーの借上賃料を見直す条項を確認します。入居者向け家賃が上がっても、受取額へ連動する条件がなければ同じ増収は見込めません。原賃貸借契約と重要事項説明書で、見直し時期・免責期間・費用負担を読み合わせます。[5]
再募集で月5,000円上げるなら、空室の延長を何か月許容できるか
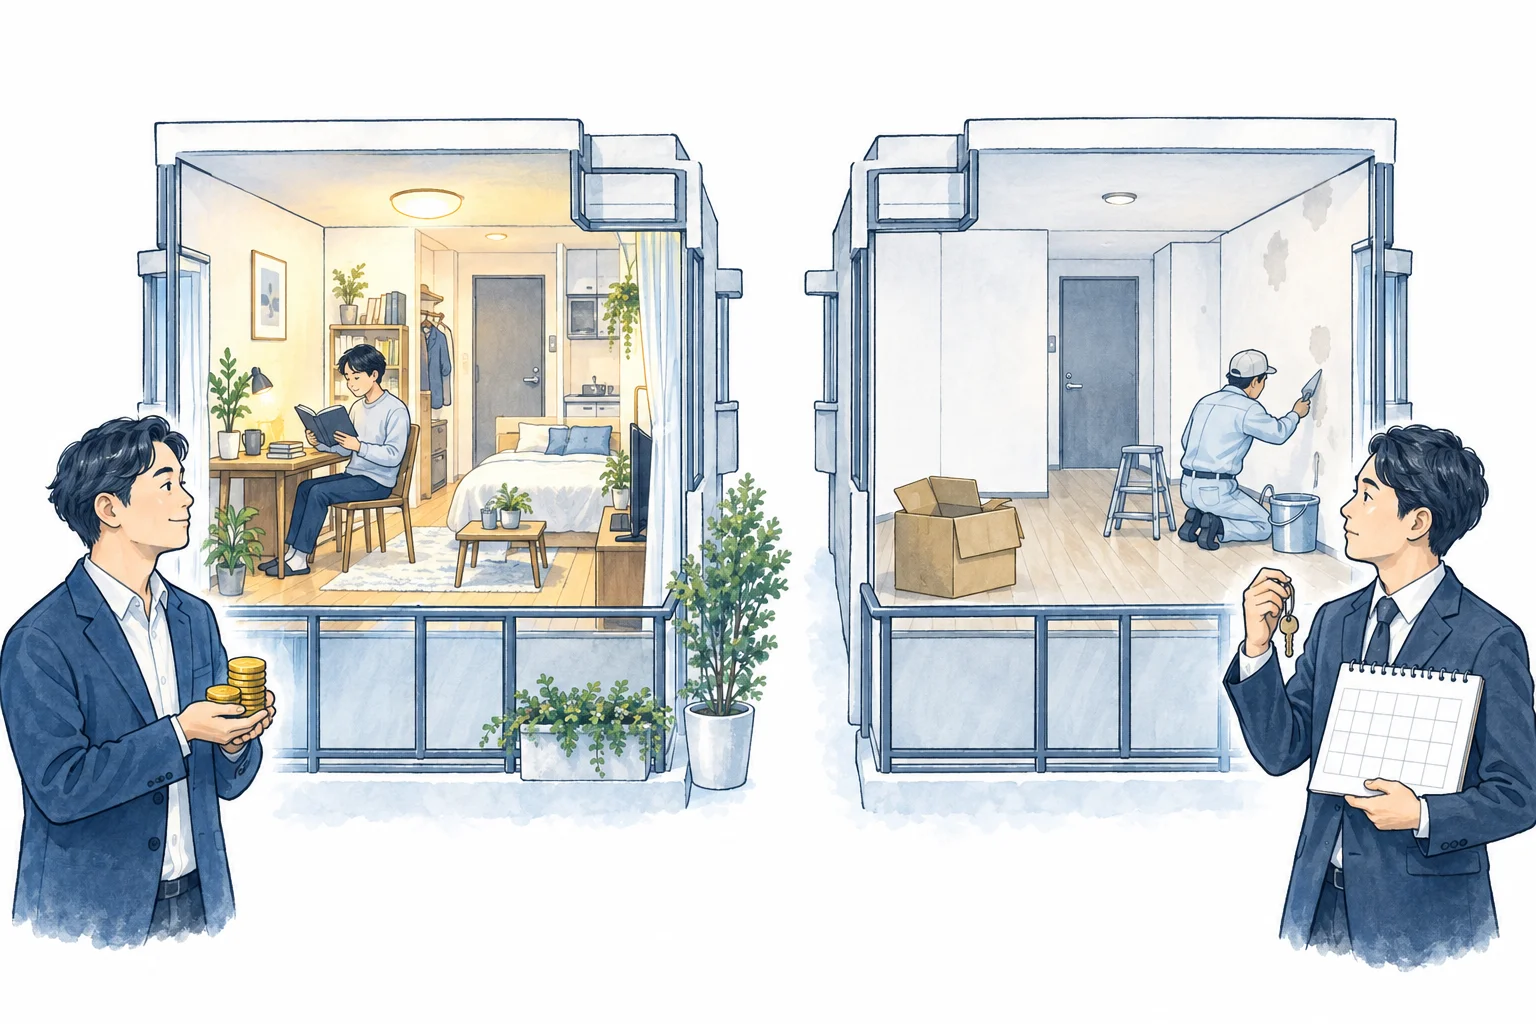
退去後は新しい募集条件を設定できます。ただし、満室時の家賃が高い案と、早く入居が決まる案では年間収入が逆転することがあります。次の比較は募集額による空室期間の違いを予測するものではなく、入居開始が1か月遅れた場合の影響を測るSmart Selectの仮定例です。
| 募集案 | 家賃収入 | 管理手数料控除後 |
|---|---|---|
| 月10万円・初月から入居 | 120万円 | 114万円 |
| 月10万5,000円・2か月目から入居 | 115万5,000円 | 109万7,250円 |
高い家賃の案は初年度で4万2,750円下回ります。その後の増収は手数料控除後で月4,750円。初月に失った9万5,000円を取り戻すには、増額した家賃で20か月の入居が必要です。つまり開始から21か月目で累計が並びます。募集・原状回復費は両案同額として比較から除き、値上げ案だけに費用が増える場合は回収がさらに遅れます。
退去が発生した住戸では、「いくら上げられるか」とともに、「その額でいつ決まる見込みか」を管理会社へ聞く意味があります。比較住戸が短期間で成約しているなら増額を検討しやすく、同じ予算帯で募集が滞留しているなら、価格差より空室の長さが収支に効きます。継続入居中の住戸を退去させる前提の試算ではありません。
月5,000円の増額で、持ち出しはどこまで減るか
入居中の改定は年4,500円改善、退去の年は支出が先行
以下はすべてSmart Selectの仮定例で、調査平均や特定物件の実績ではありません。比較期間は同じ12か月で、家賃増額の影響を測る独立した仮定です。現在の家賃収入は共益費込み月10万円、ローン元利返済は月8万円。管理費1万円・修繕積立金1万円、賃貸管理手数料は実収入の5%(税込みの仮定)、固定資産税等・保険は年6万円とします。現状維持なら返済前収益84万円、返済後は年−12万円です。
改定・再募集のケースでは家賃を月10万5,000円と仮定し、修繕積立金が1か月目から月2,000円増える条件に統一します。賃貸管理手数料以外の固定費とローン返済は、空室中も発生するものとします。
| 項目 | 現状維持 | 入居中に改定 | 退去後に再募集 |
|---|---|---|---|
| 収入の条件 | 10万円×12か月 | 10万円×6か月+10.5万円×6か月 | 初月空室、10.5万円×11か月 |
| 家賃収入 | 1,200,000 | 1,230,000 | 1,155,000 |
| 管理費・修繕積立金 | 240,000 | 264,000 | 264,000 |
| 賃貸管理手数料 | 60,000 | 61,500 | 57,750 |
| 固定資産税等・保険 | 60,000 | 60,000 | 60,000 |
| 募集・原状回復費 | 0 | 0 | 150,000 |
| 借入返済前の収益 | 840,000 | 844,500 | 623,250 |
| 元利返済 | 960,000 | 960,000 | 960,000 |
| 返済後の年間収支 | −120,000 | −115,500 | −336,750 |
| 現状維持からの増減 | 0 | +4,500 | −216,750 |
条件:入居中は7か月目から改定に合意、空室・募集費なし。再募集は1か月目に退去・無収入、2か月目から入居し、募集費9万円+オーナー負担の原状回復費6万円を支出。敷金返還は収益と区別し、この例には含めません。礼金・更新料・無料期間・その他一時収入、賃貸所得に対する所得税・住民税、追加修繕は計上なし。実物件でゼロとは限りません。
入居中の改定では増収3万円の大半が手数料と積立金の増額に吸収され、改善は年4,500円です。退去の年は家賃を上げても33万6,750円の持ち出し。来年以降の満室収支を見込む前に、この資金を確保する必要があります。空室は家賃収入から除いており、費用として二重に控除していません。
満室の年でも、増額分のすべては残らない
| 条件 | 返済後の年間収支 | 現状の−12万円との差 |
|---|---|---|
| 家賃据え置き・積立金のみ月2,000円増 | −144,000 | −24,000 |
| 家賃月5,000円増・積立金月2,000円増 | −87,000 | +33,000 |
| 上段に加えて元利返済が月4,000円増 | −135,000 | −15,000 |
募集・原状回復費も追加修繕もなく12か月入居する仮定なら、増収6万円から手数料増3,000円・積立金増2万4,000円を引いて年3万3,000円改善します。それでも年8万7,000円の持ち出しです。元利返済増の月4,000円は、金融機関の返済予定表でその額が確認できた場合の独立した仮定で、特定の金利上昇幅から推計していません。
月5,000円の増額を12か月受け取れる場合、手数料増を引いた増収は年5万7,000円です。積立金増が年2万4,000円なら吸収できますが、さらに元利返済が年4万8,000円増えると追いつきません。家賃が改定しにくい長期入居の住戸や、積立金の段階増額が近い建物では、家賃より先に増える支出を総会資料と返済予定表で押さえます。
この条件で年間収支をゼロにするには、返済が据え置きなら家賃収入が月約11万2,632円必要です(固定運営費32万4,000円+元利返済96万円)÷12÷95%。現在の10万円から約1万2,632円の増額が必要という算数であり、その家賃で貸せる根拠にはなりません。管理会社の成約事例が10万5,000円程度までしか支えないなら、家賃改定だけでの赤字解消は見込みにくくなります。借入条件の変更費用も含めて比べるか、年8万7,000円を負担して保有する理由を売却時の手残りと照合します。
ここでいう持ち出しは、運営支出の後にローン元本返済・利息を引いた現金収支で、税務上の赤字とは異なります。借入金利が上がった場合の返済額は返済方式、残期間、金利・返済額の見直し条件で変わります。残高に金利差を掛けた利息増を、そのまま返済増にはできません。返済額据え置きでも元本の減り方が変わる場合があるため、金融機関の返済予定表で月額と将来残債を確認します。
純収益が5%増えると、売却価格をどこまで支えられるか
収益から価格を考える直接還元法は、年間純収益を還元利回りで割る方法です。[6] 純収益が増えれば価格の押し上げ要因ですが、買い手がより高い利回りを求めると、その効果を打ち消します。図表Cでは、収益増と利回りの変化を別々に動かします。
図表C|純収益と還元利回りによる価格の違い
ここでは図表Bとは別の物件を仮定します。純収益は、賃料・共益費等の年間収入から空室・未回収分と通常の運営支出を控除した、借入返済前の安定的な年間収益です。この簡略例の運営支出には管理費・修繕積立金・賃貸管理手数料・固定資産税等・保険、平準化した原状回復・募集費を含めます。積立金で賄う修繕をさらに二重控除しません。追加の大型更新・設備投資が必要なら別途織り込む必要があります。
ローン元本返済・利息、所得税・住民税・法人税、減価償却費は、この純収益から控除しません。物件自体の収益を比べるためです。図表Bは対象年の実際の支出を引き、さらに元利返済を引いた現金収支。図表Cの平準化した純収益と同じ金額ではありません。実際の鑑定・査定では純収益と利回りの定義をそろえて確認します。[6]
| 年間純収益 | 還元利回り | 計算上の価格 |
|---|---|---|
| 120万円 | 4.0% | 3,000万円 |
| 126万円 | 4.0% | 3,150万円 |
| 126万円 | 4.5% | 2,800万円 |
Smart Selectによる仕組みの仮定例。実際の相場、査定額、今後の予測ではありません。
純収益が5%増えても、還元利回りが4.0%から4.5%へ0.5ポイント上がる仮定では、価格は3,000万円から2,800万円へ200万円減(約6.7%減)です。価格3,000万円を保つには、純収益126万円なら還元利回り4.2%が計算上の境目です。金利と還元利回りが連動する幅を示した図ではありません。
査定で採用される利回りが4.0%なのか4.5%なのかは、年6万円の収益増以上に大きな差を生みます。仲介会社には現在の契約家賃での査定と、改定済みの場合の参考値を分けてもらい、採用費用・利回り・近い売買成約事例を確認します。未実現の値上げは、実現時期や空室費用の不確実性が残るため、増収分の全額が価格に乗るとは限りません。
借入金利は金融機関へ払う資金のコスト、還元利回りは物件収益を価格へ換算する率です。金利上昇が買い手の予算や投資採算を圧迫することは考えられますが、両者が同じ幅で動く関係ではありません。図表Cの0.5ポイントは金利予測から導いた値ではなく、物件のリスクや売買競合によって要求利回りが変わる場合を考える独立した条件です。
同じ地域でも、値上げが実現する物件・しにくい物件
今回の上昇を受けて確認したいのは、周辺より安く貸している理由です。長期入居で家賃が据え置かれただけなら改定余地になり得ます。一方、駅距離、築年数、独立洗面台などの設備、面積が劣るための差なら、地域平均の上昇だけでは埋められません。改修で差を縮める場合も、工事費を何年の増収で回収できるかを見ます。
すでに高い家賃で稼働する住戸では、市場上昇の恩恵は追加増額より次の入居者にも同水準で貸せる可能性に表れることがあります。周辺に似た新築の供給予定がないか、同じ総額で広い住戸が選べないか、管理会社への問い合わせで予算超過を理由に外されていないかを確認します。人口流入や供給不足が今回の上昇の原因だとは、この調査だけでは断定できません。
購入者側では、家賃上昇期待が先に販売価格へ乗れば、購入時の利回りは改善しません。たとえば図表Cの純収益5%増に対して価格も3,000万円から3,150万円へ5%上がれば利回りは4.0%のままです。改定前なのに期待分だけ高い価格で買う場合は、当面の収入と取得価格の釣り合いを別に確認する必要があります。
保有か売却かは、累計収支と売却後の手残りを合わせて考える
残債とは、まだ返していないローンの元金です。売却後に手元に残る金額は売却価格−売却時点の残債−売却費用−譲渡税。保有継続は、これに保有期間中の累計現金収支を足して比較します。比較する期間をそろえ、今売って得た資金の運用・借入返済への充当と、そのリスクも別途考えます。
譲渡税は手残りや「売却価格−残債」に税率を掛けるものではありません。売却代金から取得費・譲渡費用等を引いた譲渡所得を基に計算し、建物の取得費では減価償却相当額を差し引きます。[7] 保有が長くなれば残債が減る一方、税計算上の取得費も下がる場合があります。売却費用には仲介手数料、登記・ローン完済関連費等を見込み、税は購入・売却資料で別に試算します。
5年間持つ場合、いくらで売れれば今と並ぶか
理解用に、今の売却手残りを400万円、5年後の残債を2,300万円、売却費用を100万円、譲渡税を50万円と仮置きします。図表B-2の年間収支が5年間続き、その間の賃貸所得に対する税負担・税効果はゼロ、追加空室・修繕もないとする限定例です。譲渡税50万円は税額計算の結果ではありません。
| 5年間の条件 | 累計現金収支 | 必要な売却価格 |
|---|---|---|
| 家賃据え置き・費用増 | −72.0 | 2,922.0 |
| 賃料改定実現・費用増 | −43.5 | 2,893.5 |
| 賃料改定実現・費用増・返済増 | −67.5 | 2,917.5 |
計算:400−累計収支+2,300+100+50。時間価値を割り引かない名目額の単純比較で、売却までの期間・再投資収益は含みません。表では収支条件だけの差を見るため、将来残債と譲渡税を共通の独立仮定に固定しています。実際は返済条件で残債が変わり、売却価格・保有期間で費用や税も変わるため、一緒に再計算してください。
この条件では賃料改定によって5年間の累計収支が28万5,000円改善し、今売る場合と並ぶために必要な価格も同額下がります。しかし、保有中の追加修繕や想定以上の空室損失が計28万5,000円あれば、その差は失われます。増額後の月額だけを見て保有を延ばすより、次の設備更新を含めてもこの改善が残るかを確かめる方が判断に直結します。
この売却価格は目標から逆算した必要額であり、その値段で売れるという予測ではありません。近い売買成約事例で支えられる範囲と照合し、家賃据え置きでも保有できるか、改定が遅れたら何年まで持てるかを決めます。下記の資料をそろえると、楽観的な家賃だけに依存した判断を避けやすくなります。
- 収入:現在の賃料・共益費、契約種類、更新予定、改定履歴、同等住戸の成約額と募集期間。
- 費用:管理費・積立金の改定予定、管理委託契約の料率、原状回復・広告料の見積り、設備更新予定。
- 借入:金利、返済方式、残期間、見直し条件、実際の元利返済額と将来残債。
- 売却:現在の契約条件による査定、売買成約事例、売却期間、費用と税引後の手残り。
自分の条件で、今売る・持ち続けるを試算する
投資用マンション売却手残りシミュレーションは、簡易試算を無料・登録不要で使えます。購入情報、現在の家賃・費用、ローン条件を入力し、参考売却価格や将来条件を見直して、今売る場合と5年・10年保有する場合を比較できます。税引後概算には取得費・減価償却・税率等の情報も必要です。アカウントへの保存・継続管理は登録・ログインが必要です。
まず家賃据え置きで入力し、次に改定が実現する条件、最後に費用・返済増の条件を比べてください。ツールの初期値や参考価格は査定・将来予測ではありません。この調査の平均上昇率を、そのまま将来家賃の設定に入れないことが出発点です。
- 家賃の値上げ、どう進める? 賃貸更新時の交渉と空室時の再募集:契約・成約資料と交渉の準備。
- 投資用マンションの原状回復・リノベーション費用:再募集前に支出と回収可能性を整理。
- 2026年8月の中古マンション市場と保有・売却判断:賃貸と売買の統計を分けて読む。
出典・調査条件
- アットホーム「2026年8月 全国主要都市の『賃貸マンション・アパート』募集家賃動向」。対象2026年8月/公表2026年9月28日。本文・掲載表・定義を確認。
- 同「詳細PDF」。1頁調査概要、2頁一覧、3〜7頁の各図表1。首都圏5地域、マンション30㎡以下と東京23区30㎡超〜50㎡以下を採用。アパート・他面積帯と混在させていません。
- 国土交通省「賃貸住宅標準契約書」3頁・第4条(賃料)、第5条(共益費)。平成30年3月版のモデル書式。掲載ページは使用が法令上の義務ではないことを説明。
- e-Gov法令検索「借地借家法」第32条・第38条。任意協議と法的請求、定期借家の特則を区別。
- 国土交通省「サブリース事業の適正化のための措置」。家賃見直し、契約条件・費用負担の説明。
- 国土交通省「不動産鑑定評価基準運用上の留意事項」総論第7章・収益還元法、還元利回りの査定。公式掲載ページ。図表Cはこの仕組みを説明する独自の簡略例。
- 国税庁「No.3252 取得費となるもの」。譲渡所得と建物取得費の減価償却の扱い。
いずれも2026年9月29日確認。図表Aの数値は公式表を照合し再構成、図表B〜DはSmart Selectの仮定・計算です。外部統計だけで説明できない因果関係や個別物件の将来値は断定していません。