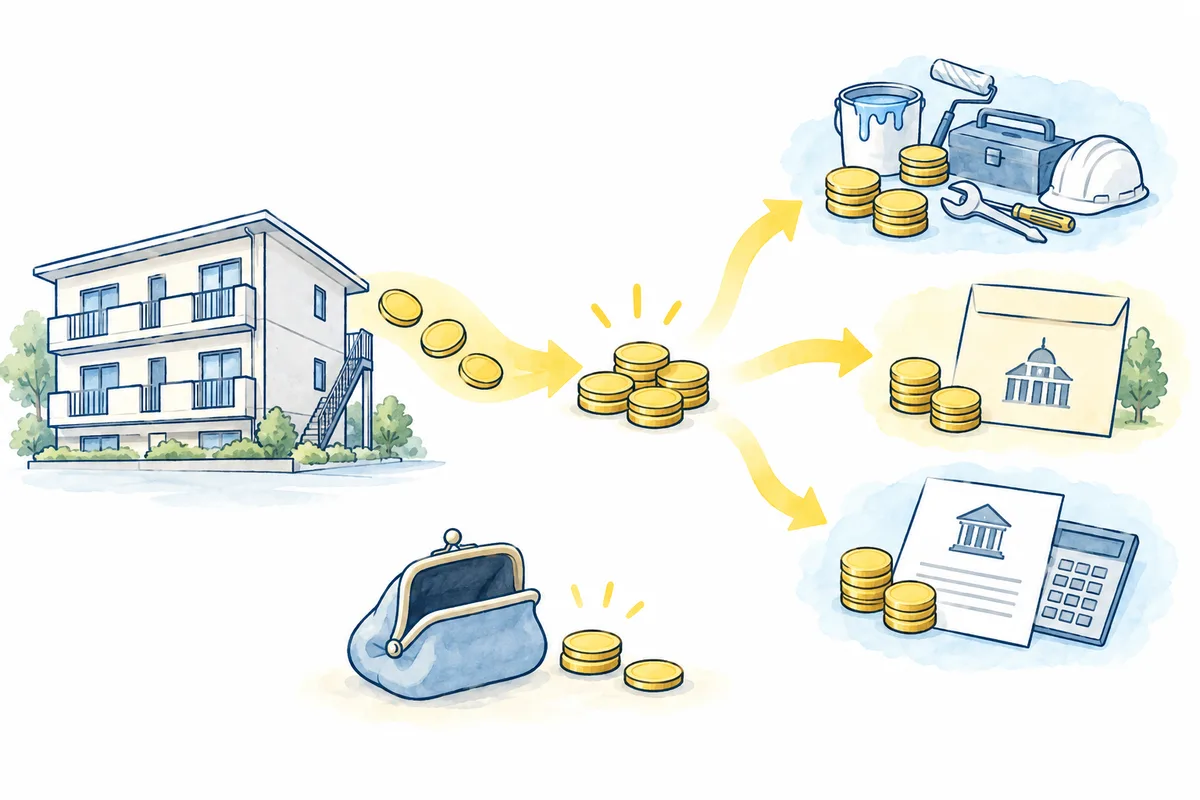
「頭金0円」は「現金がいらない」という意味ではありません。
購入時の諸費用、保有中の赤字、売却時の不足額は別に確認が必要です。手元資金を残す利点と、返済負担を並べて考えましょう。
- 購入時の諸費用登記・融資などの費用が借入に含まれるか確認。
- 保有中の支出空室・修繕・毎月の赤字を補う資金を確保。
- 売却時の不足売却代金で残債と費用を払えない場合の追加資金を確認。
フルローンの範囲は商品ごとに異なります。購入価格の100%と諸費用込みの融資は分けてください。
先に結論|フルローンと自己資金ゼロは別
「フルローン」という言葉には法令上の統一された商品定義があるわけではないため、この記事では物件の購入価格と同額を借りる100%融資を指して使います。
実際に100%融資を扱う例はあります。オリックス銀行は2026年8月確認時点で、申込内容によって購入価格の100%ローンを取り扱える場合があると案内しています。ただし、原則として同行の担保評価額の範囲内です。
一方、同じオリックス銀行は、不動産購入・建築時の諸費用を含めた融資は取り扱わず、融資金額は購入価格または建築工事代金の範囲内と案内しています。
つまり、同じ金融機関の例でも、
| 確認項目 | 意味 |
|---|---|
| 100%融資 | 審査等の条件を満たせば購入価格全額を借りられる場合がある |
| 諸費用 | 購入価格とは別に、自己資金で支払う項目が残る場合がある |
という構造です。
「頭金0円」と「現金0円」を同じ意味で受け取らないことが最初の確認です。
100%融資でも諸費用まで借りられるとは限らない
金融機関によって融資対象・審査・担保評価は異なります。そのため、「A銀行で100%融資がある」ことを、他の銀行やすべての物件へ一般化はできません。
確認したいのは、営業担当者が示す「融資額」の内訳です。
| 資料で見る数字 | 確認すること |
|---|---|
| 物件価格 | 売買契約上の土地・建物の購入価格 |
| 融資額 | 物件価格の何%を借りるのか |
| 購入諸費用 | 融資対象に含まれる費用・含まれない費用 |
| 自己資金 | 契約から引渡しまでに実際に口座から出る現金 |
| 購入後予備資金 | 引渡し後に空室・修繕等へ使える現金がいくら残るか |
営業資料に「自己資金0円」と書かれている場合は、頭金だけを0円としているのか、税・登記・ローン費用等まで含めて0円なのかを確認します。
頭金0円でも現金が必要になる項目
購入時に発生し得る費用は、物件、取引形態、金融機関、契約内容によって変わります。
例えばオリックス銀行は、ローンに関する費用として取扱事務手数料、印紙代、登記費用、火災保険料等を案内しています。保証料は不要、団信保険料も原則不要ですが、選ぶ団信によっては金利が上乗せされる場合があります。
不動産の取得・契約そのものでは、次のような現金支出も確認します。
| 費用候補 | 確認ポイント |
|---|---|
| ローン関連費用 | 金融機関の事務手数料、契約方式、団信特約等 |
| 登記関連 | 登録免許税、司法書士報酬など。投資用物件では自己居住用住宅の軽減要件を当然には使えない |
| 売買契約の印紙 | 紙の不動産譲渡契約書では契約金額等に応じ確認する |
| 火災保険等 | 融資条件や補償内容に応じた保険料 |
| 仲介手数料 | 媒介取引で発生する場合は、宅建業法上の報酬上限と実契約額を確認する |
| 不動産取得税等 | 取得後に発生する税も含め、支払時期まで資金計画へ入れる |
国税庁によると、不動産の所有権移転等の登記には登録免許税がかかります。また、自分が居住する住宅を対象にした軽減措置には居住要件などがあるため、投資用物件で同じ軽減率を前提にしません。
したがって「フルローンだから貯金を使わない」ではなく、購入諸費用を払った後にいくら残るかを見ます。
100%融資と90%融資を同じ条件で比較
借入時
10年後
物件価格3,000万円、年2.0%、35年元利均等、金利一定。残債は小数第1位表示、差額は丸める前の値で計算。90%融資では購入時に頭金300万円が必要です。
| 項目 | 頭金なし 100%融資 | 頭金300万円 90%融資 |
|---|---|---|
| 借入額 | 3,000万円 | 2,700万円 |
| 頭金 | 0円 | 300万円 |
| 毎月の返済額 | 約99,379円 | 約89,441円 |
| 10年後のローン残高 | 約2,345万円 | 約2,110万円 |
| 35年間の利息合計 | 約1,174万円 | 約1,057万円 |
変動金利の契約は、変更後の金利で返済額・残債を更新します。
100%融資では購入時の300万円を手元に残せます。一方で、同じ金利・期間なら毎月返済と残債、支払利息は増えます。
つまり比較すべきなのは「頭金を払うか・払わないか」だけではなく、300万円を手元に残す価値と、増える借入負担のどちらが自分の家計に重要かです。
頭金を入れないメリットもある
フルローンを一律に悪い選択とするのも適切ではありません。
頭金として現金を使うと、借入額は減りますが使える預貯金も減ります。投資用不動産では、購入後にも空室、原状回復、設備交換、管理費・修繕積立金の改定、税金などに現金が必要です。
例えば、300万円を頭金へ入れるケースと、300万円を手元に残して予備資金へ回すケースでは、次のように評価軸が違います。
| 選択 | 主な効果と確認点 |
|---|---|
| 頭金を入れる | 借入・返済・残債・利息が減る。一方、購入直後の手元現金も減る |
| 頭金を入れない | 現金を残せる。一方、返済・残債・利息が増え、売却時に残債が重くなりやすい |
合理的かどうかは、頭金を入れなかった資金を本当に残せるかでも変わります。フルローンで浮いた現金を生活費や別の支出に使い切り、空室・修繕時の予備資金が残らないなら、手元に資金を残せるというフルローンの利点を生かせません。
空室や金利上昇が重なっても返済を続けられるか
融資率を決める前に、購入後に残る預貯金を比較します。
最低でも、次の条件を重ねたときに返済を続けられるか確認します。
| 想定する変化 | 確認すること |
|---|---|
| 空室 | 1〜2か月家賃が入らなくても、ローンと固定費を払えるか |
| 設備交換 | 給湯器・エアコン等の交換が空室と重なっても対応できるか |
| 管理・修繕増 | 管理費・修繕積立金が増えた場合、年間の収支がどれだけ減るか |
| 金利上昇 | 変動金利なら、返済増を入れても家計から補填できるか |
| 家賃低下 | 現在賃料を固定せず、下落ケースでも保有できるか |
頭金を多く入れてローンを小さくしても、手元資金がほぼ0円になるなら別のリスクが生まれます。
借入額を減らすことだけを優先せず、購入後に残る預貯金と、空室や金利上昇が起きた場合の年間収支を並べて確認します。
フルローンほど売却時の残債確認が重要
借入額が大きいほど、同じ返済期間・金利なら売却を予定する時点のローン残高も大きくなります。
売却価格からローンの返済や諸費用を差し引いて、手元にいくら残るかを計算します。
フルローンだから必ず売却で損をするわけではありません。ただし、購入直後の残債比率が高いため、価格が想定より伸びない・下がる場合に追加資金が必要になる可能性を早い段階から確認します。
営業担当へ確認する10項目
「頭金0円・フルローン」と提案されたら、契約前に次を資料で確認します。
確認項目を開く(資料と照合する)
- 融資率物件価格の何%を借りる前提か確認する
- 担保評価100%融資が金融機関の担保評価内なのか確認する
- 購入時自己資金頭金以外を含め、引渡しまでに現金がいくら必要か確認する
- 融資対象外費用登記・税・保険・手数料等のうち借りられない項目を確認する
- 購入後の現金諸費用支払い後も手元にいくら残るか確認する
- 毎月返済差100%融資と頭金を入れたケースの返済額を比較する
- 10年後の残債途中売却を想定し、5年・10年後の残債を確認する
- 金利上昇後の収支変動金利なら返済増後の年間手残りを確認する
- 空室・修繕への備え空室と設備交換が重なっても払える現金を残す
- 売却後の手取り額残債・売却費用・税金を引いて手出しが必要になる価格を確認する
頭金300万円を払った後に、いくら現金が残るかで判断する
先ほどの比較を、現金が必要になる時点で整理します。
| 見る時点 | 100%融資 | 90%融資 |
|---|---|---|
| 購入時 | 頭金を手元に残せる。諸費用は別途必要 | 頭金300万円と諸費用が必要 |
| 保有中 | 例では月返済が約9,938円多い | 月返済を抑えられる |
| 10年後の売却 | 例では残債が約234万円多い | 同じ売価なら返済後の現金が多い |
Smart Selectでは、「頭金を払えるか」だけでなく、払った後に空室・設備交換・金利上昇を同時に賄えるかを確認します。90%融資で預金がほぼなくなるなら、頭金を入れるだけで安全になるとは限りません。購入価格自体を下げる案や、購入を見送って資金を確保する案も比較します。
金融機関が物件価格の100%を融資する場合も、諸費用まで借りられるとは限りません。正式な融資承認額と、決済前に用意する自己資金の明細を受け取ってから判断します。
よくある質問
フルローンなら自己資金0円で始められますか?
必ずしもそうではありません。購入価格を100%借りても、融資対象外の諸費用があれば自己資金は必要です。「頭金0円」と「購入時現金0円」を分けて確認します。
購入価格の100%を借りられる銀行はありますか?
あります。オリックス銀行は2026年8月確認時点で、申込内容によって購入価格の100%ローンを取り扱える場合があると案内しています。ただし原則として同行の担保評価額の範囲内です。これは同行の現行例で、他の金融機関へ一般化はできません。
頭金はできるだけ多く入れた方が安全ですか?
借入負担は減りますが、現金も減ります。空室・修繕・設備交換に対応する手元資金まで頭金へ入れないよう、購入後の現金残高と合わせて判断します。
フルローンは売却しにくいですか?
融資方法そのものが売却を妨げるわけではありません。ただし借入額が大きい分、売却を予定する時点のローン残高も大きくなりやすいため、売却代金から諸費用を引いた金額でローンを完済できるかの確認が重要です。
まとめ
「頭金0円・フルローン」という言葉だけでは、資金負担の軽さは判断できません。
借りられる割合だけで決めず、諸費用を払った後の預貯金、保有中の返済額、売却予定時のローン残高、売却後の手取り額を確認してください。
適用金利・融資額は金融機関の正式な審査・契約資料へ置き換えてください。
次にすること
フルローン提案を、借入内訳と出口で確かめる
本文のExcelで自己資金と売却時残債を再計算した後、提案資料から物件ローン・諸費用ローンを分けます。
借入額・諸費用・返済条件を資料から確認
総借入額の内訳や資料間の条件差を整理し、営業担当者への確認事項を作ります。
記事の確認項目と資料を照らす記事の確認項目を手元の資料と照らし、試算の前提は自分の条件へ置き換えてください。ツールの結果は将来の収益や税務・法務上の適用を保証しません。