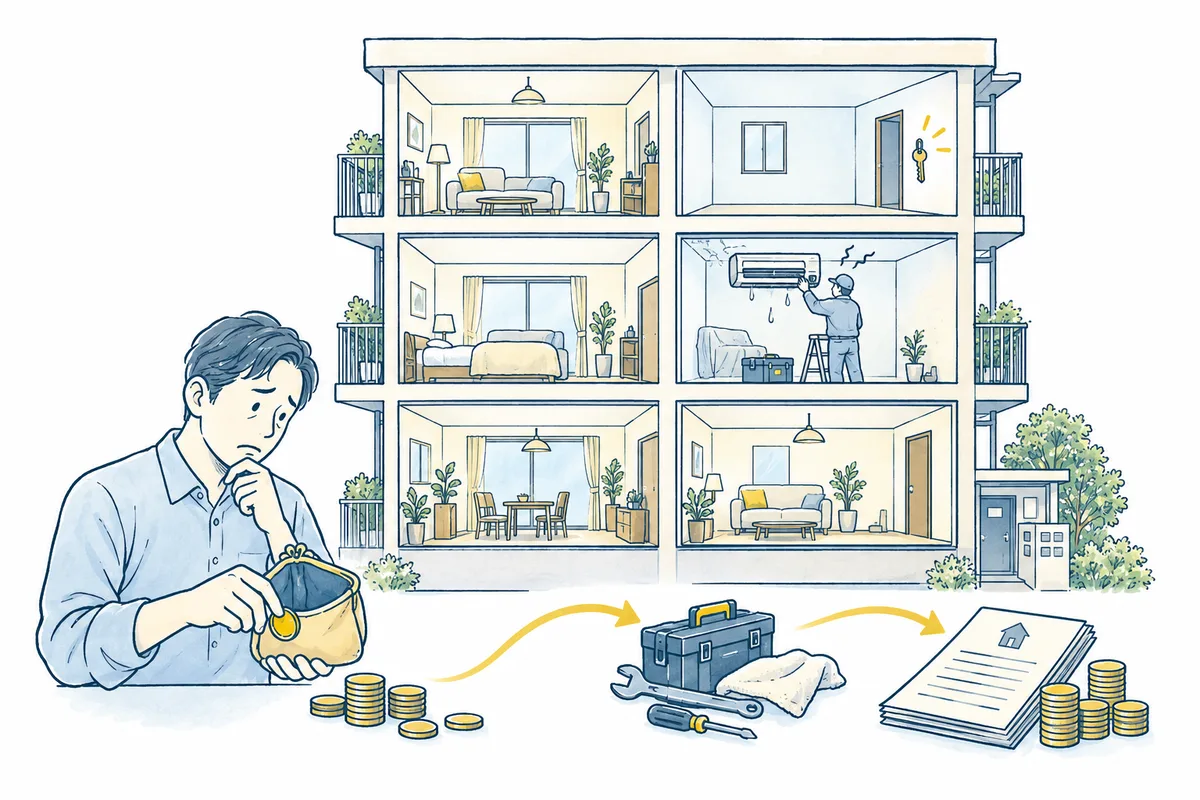
不動産投資の失敗は、家賃が下がることだけで起きるわけではありません。「家賃から返済を引けば黒字」と考え、年払いの税金や退去費用を入れていなかった。売れば借金を返せると思っていたが、費用を含めると現金が足りなかった。 こうした計算の抜けが、購入後の負担につながります。
この記事では区分マンションを中心に、失敗につながる7つの仕組みと対策を説明します。数値例は仕組みを示すための仮定で、実在する購入者の体験談や市場平均ではありません。
月+5,000円の黒字でも、1回の退去で赤字になる
例えば、家賃・返済・通常の費用を差し引いた収支が月+5,000円なら、年間の黒字は+6万円です。ここに、予定していなかった空室1か月と退去費用が加わるとどうなるでしょうか。
| 項目 | 仮定の金額 |
|---|---|
| 退去がなければ残る年間収支 | +6万円 |
| 空室1か月による家賃減少 | −9万円 |
| オーナー負担の原状回復・募集費用 | −15万円 |
| 退去があった年の収支 | −18万円 |
空室時に減る管理手数料や税金への影響は省いた例です。もとの費用に退去費用を織り込んでいれば、同じ支出を再度引きません。この例で確認したいのは、月5,000円という小さな黒字より、入金が止まっても支払いを続けられる資金があるかです。
不動産投資で起きる7つの失敗と対策
1. 現在の家賃がずっと続く前提で買う
入居中の家賃が月10万円でも、退去後の成約家賃が9万円なら、満室でも年間収入は−12万円減ります。現在の賃貸借契約があることは、次の入居者も同額を払う根拠にはなりません。
購入前は、同じ駅・徒歩分数・面積・築年数の募集条件を並べ、管理会社に直近の成約家賃と募集期間を尋ねます。募集家賃は成約額とは限らないため、フリーレントや広告料も含めて比べてください。根拠が足りない間は、現行家賃と下げた家賃の両方で計算します。
保有中なら、家賃を維持するために何か月空室を受け入れるかも判断材料です。値下げ額だけを見ず、入居までの家賃損失と募集費用を合わせて比較します。
2. ローン返済と年払い費用で家賃を使い切る
2,500万円を金利2.5%・35年・元利均等で借りる仮定では、返済は月約8.9万円、年約107万円です。家賃が月9万円なら満室の年収入は108万円。返済後に残る約1万円では、管理費や固定資産税を賄えません。
「家賃で返済できる」という説明だけでは、この不足を見落とします。返済予定表の年額と、管理費・修繕積立金・税金・保険を一つの表に並べてください。返済が重い場合は、価格・借入額・融資条件を変えて再計算し、それでも不足が続くなら購入を見送る判断になります。単に期間を延ばすだけでは、総利息や将来の残債が増える場合もあります。
3. 特定の勤務先や学校だけに入居需要を頼る
大学や工場に近くても、その施設の移転・縮小後に借り手を見つけられるとは限りません。問題は地方か都心かという区分より、別の入居者が選ぶ理由があるかです。
例えば学生向けの部屋なら、社会人にも使いやすい間取りか、複数の勤務先へ通えるか、周辺に似た空室が増えていないかを見ます。施設の公式発表と自治体の計画を確認し、将来の開発を前提にする場合は、構想段階と事業決定後を区別してください。需要の根拠が一つしかなければ、空室期間を長くした試算が必要です。
4. 修繕積立金が安いことを収益の強みだと思う
修繕積立金が月5,000円から1万5,000円になる仮定なら、年間支出は+12万円増えます。月+5,000円の黒字は、この増額だけで月−5,000円の赤字へ変わります。
現在の月額と一緒に、長期修繕計画、積立金残高、総会議事録、重要事項調査報告書を読みます。「増額が決まっている」「計画では増額予定」「不足しているが対応未定」は別の状態です。決定済みの額を基本の試算へ、未確定の増額や一時金を追加の試算へ反映してください。国土交通省の長期修繕計画・修繕積立金の資料
なお、管理組合への積立金と、自室の給湯器・エアコンなどの交換費は別です。積立金を払っているから自室の修理もすべて賄える、とは考えません。
5. 家賃保証なら収入も売却条件も変わらないと思う
サブリース契約では、保証期間と賃料が同額で続く期間は一致するとは限りません。受取賃料の見直し、免責期間、修理費の負担、オーナー側からの解約条件を契約書で確かめます。国土交通省のサブリースに関する説明
売却を考えるときも、「契約を引き継いで売る場合」と「解約できる場合」を分け、仲介会社に査定条件を示してもらいます。解約可能と確認できていないのに、通常の賃貸物件と同じ価格・時期で売れる前提を置かないでください。解約に争いがある場合は、費用を払えば終了できると決めつけず、契約を法律専門家に確認してもらいます。
6. 戸数を増やせば小さな黒字が安定すると思う
複数戸に分けても、同じ時期に退去・修理が重なることはあります。例えば月+5,000円の黒字が3戸あれば年+18万円ですが、予定外の退去費用15万円が2戸で発生すると、それだけで年−12万円の赤字です。空室による家賃減少はさらに加わります。
次の1戸を買う前に、全物件の返済と、空室・設備交換が重なる年の支出を合算します。生活費や緊急時の預金を除いて、投資に使える現金で不足を補えるかを確認してください。「物件ごとに黒字」と「家計全体で支払える」は別の判断です。
7. 借入目的を偽る、返済が難しくても放置する
自宅用の融資を、契約で認められていない投資目的に使う提案は受け入れないでください。フラット35は投資用に利用できず、不適正利用が判明した場合の一括返済について注意喚起しています。住宅金融支援機構の案内
収入・預金・契約書を実態と違う内容にすることも避けます。金融庁の調査には、こうした資料の改ざん事例が記載されています。金融庁の調査
保有中に支払いが難しくなったら、次の返済日と不足額を出し、延滞する前に金融機関へ相談します。売却を相談する場合も、残債と費用を払い切れるかを先に確認します。物件を手放すだけで借金がなくなるとは限りません。
すでに赤字なら、原因と今後の負担を分けて見直す
最初に直近12か月の送金明細、返済予定表、税金・修理の支払記録をそろえます。退去があった年の赤字と、満室でも毎年続く赤字では、対応が違います。
| 赤字の原因 | 最初に行うこと | 比較する数字 |
|---|---|---|
| 空室・一度だけの修理 | 募集条件と修理内容を管理会社に確認 | 入居までの家賃損失、必要工事費、入居後の年間収支 |
| 返済・管理費など毎年の支出 | 金融機関と管理資料で条件を再確認 | 変更前後の年額、変更費用、将来の残債 |
| 売るとローンを返し切れない | 査定と一括返済額・費用を取得 | 売却時に補う現金、保有を続けた場合の追加負担 |
例えば、今売るために80万円の自己負担が必要な一方、3年間持つと年−30万円の赤字が続き、3年後の売却手取りは0円と仮定します。これからの現金負担は、今売る場合80万円、持ってから売る場合90万円です。この前提なら、待つ方が支出は+10万円となり、負担が増えます。将来の売値や税金で結果は変わるので、価格を下げたケースも計算してください。時間価値は省いた単純比較です。
過去に払った購入費用は、投資全体の損益には含めますが、「今日から売るか持つか」の両案に共通です。取り戻したい金額だけを目標にせず、今後の収支を同じ期間で比べます。売る・持つシミュレーターで条件を置き換えられます。
節税額があっても、手元の赤字が消えるとは限らない
税金を計算するための不動産所得と、口座のお金の増減は一致しません。減価償却費は毎年同額の現金を支払うものではなく、ローン元本の返済は現金が出ても通常の必要経費にはなりません。国税庁の不動産所得の計算
仮に年間の現金収支が−20万円で、不動産投資による税負担の軽減による手残りへの効果が+6万円と確認できたとしても、税効果を含む収支は−14万円です。「6万円戻る」ことだけでは採算の説明になりません。
軽減額も年収だけでは決まりません。損益通算の対象となる赤字、課税所得、適用税率などで変わり、不動産所得の赤字のうち土地取得の借入利子に対応する部分などは損益通算から除かれます。国税庁 No.1391
購入初年の費用や減価償却が大きい時期だけを取り出した試算にも注意してください。建物価格の根拠は土地・建物按分の計算方法、年ごとの税効果は税引後キャッシュフローで確認します。
売却で200万円残ることと、200万円儲かることは違う
売却価格から、ローンの未返済元金である「残債」を引いた差額は、まだ利益ではありません。売却費用と税金があり、購入時や保有中に自己負担したお金もあるためです。
購入価格と借入額がともに2,500万円だった物件について、6年後の売却価格を2,350万円、残債を2,150万円と仮定します。残債は例示の設定で、特定の金利から算出した返済予定ではありません。
本文の6年後の仮定例。売却価格とローン残債を、0〜2,500万円の同じ尺度で比較。
差額は200万円。ここから売却費用・税金などを差し引きます。
200万円は利益ではありません。投資全体では保有中の収支や購入時の自己資金・諸費用も含めます。価格の予測や返済予定表ではありません。
| 計算の段階 | 仮定の金額 |
|---|---|
| 売却価格−残債 | 2,350−2,150=200万円 |
| 売却費用90万円を引く | 200−90=110万円 |
| 保有中の累積赤字72万円を引く | 110−72=38万円 |
| 購入時の自己負担諸費用100万円を引く | 38−100=−62万円 |
税効果・売却税・その他精算を省いた例です。売却時に110万円を受け取れても、投資全体の現金収支は−62万円になります。反対に、保有中の黒字が十分あれば、値下がりしても投資全体ではプラスになる場合があります。
税金はこの現金収支とは別の計算です。譲渡所得は売却代金から取得費・譲渡費用等を差し引き、建物の取得費には減価償却の影響があるため、購入価格以下で売れば必ず非課税とは限りません。国税庁 No.3202 売却時に消費税の納税義務がある人は、建物分の扱いも確認します。国税庁 No.3240
家賃が下がると売却価格にも影響する理由
買主も、その物件の収入と費用から購入価格を検討します。収益還元法のうち直接還元法を単純化すると、価格は「年間純収益÷還元利回り」で考えます。ここで使う純収益は家賃総額ではなく費用を引いた収益で、ローン返済後の手残りとも異なります。国土交通省の不動産鑑定評価基準
計算の仕組みを示す例では、年間純収益100万円、還元利回り4%なら100÷0.04=2,500万円です。収益が90万円へ減り、買主が求める利回りを5%とすると90÷0.05=1,800万円になります。実際の査定を示す数字ではありません。
この例は、価格が築年数だけで決まらず、収益と求められる利回りの両方で動くことを示しています。「駅近なら買った値段で売れる」と置かず、査定の家賃・費用・利回りの根拠を確認してください。
借入が多いほど、値下がり時に売却資金が不足しやすい
自己資金を少なくして買うと、手元の現金を残せる一方、売却時に返す借入も大きくなります。例えば残債2,400万円、売却価格2,300万円、売却費用80万円なら、税金等を除いても手取りは−180万円となり、同額の追加資金が必要です。
したがって、購入時に頭金を払えるかだけでなく、売却時の不足も想定します。毎年の返済で残債は減っても、その間の価格下落や赤字で有利になるとは限りません。返済予定表と、価格を下げた売却試算を同じ年で並べて判断します。
購入前は、説明と根拠資料を1行ずつ対応させる
資料を受け取るだけでなく、どの数字が判断に使えるかまで記録します。
| 確かめる内容 | 根拠資料 | 未確認ならどうするか |
|---|---|---|
| 退去後も見込める家賃 | 現契約、周辺の成約・募集事例 | 家賃を下げ、空室期間を加えた試算を作る |
| 年間の持ち出し | 送金明細、税額、費用見積、返済予定表 | 月額表だけで黒字と判断しない |
| 将来の増額・修理 | 長期修繕計画、議事録、設備履歴 | 不明な費用を0円で埋めない |
| 契約を終える条件 | 管理・サブリース契約書 | 解約できる前提の売却試算を使わない |
| 売却時の現金不足 | 査定根拠、一括返済額、売却費用見積 | 追加資金を用意できるか確認する |
具体的な質問は契約前のチェックリスト10項目にまとめています。
購入を見送る判断も必要なケース
根拠資料が出ない、悪化した条件では生活費を取り崩し続ける、税負担の軽減や高値売却が実現しないと成り立たない。この状態なら、契約を急ぐ理由はありません。価格や融資条件の変更で解消できるか確認し、解消できなければ見送ります。
すでに持っている場合は、過去の判断を悔やむことより、次の返済と今後の赤字を具体的にすることが先です。年間収支の計算で不足額を把握し、保有条件の見直しと売却の手取りを比較してください。
よくある質問
不動産投資は年収いくらから向いていますか?
年収だけでは判断できません。課税所得、融資条件、購入後の資金余力、物件の収支、売却条件を一体で確認します。
所得税率が20%以下なら不動産投資の節税効果はありませんか?
税効果がゼロになるわけではありません。ただし、税率が低いほど節税額は小さくなり、現金収支や売却時の税金を含めた投資採算が重要になります。
サブリース契約があっても売却できますか?
売却自体が直ちにできなくなるとは限りません。ただし、契約条件や金融機関の融資判断によって買主や売却条件が限られる場合があります。
売却価格が少し下がってもローン残高が減れば利益になりますか?
売却時にお金が残ることと、投資全体で利益が出ることは別です。売却価格から残債・費用・税金を引き、保有中の収支を足したうえで、購入時に自己負担したお金を差し引いて判断します。
最初にそろえるのは年間収支と売却手取り
まず、年払い費用・退去費用を含む年間収支を出します。次に、査定額から残債・売却費用・税金を引いた手取りを確認します。この2つが分かれば、月々の小さな黒字や節税額だけでは見えなかった負担を比べられます。
次にすること
失敗要因を、提案資料と悪化条件で確認する
不足条件を資料から整理し、複数条件が重なる収支を再計算します。
提案資料の不足条件を確認
価格・家賃・費用・融資・管理・出口の不足資料と質問を自分で整理します。
記事の確認項目と資料を照らす失敗シナリオの手残りを再計算
空室・家賃下落・金利・修繕・売却価格を同時に変更します。
購入検討用の収支計画書Excelで再計算する記事の確認項目を手元の資料と照らし、試算の前提は自分の条件へ置き換えてください。ツールの結果は将来の収益や税務・法務上の適用を保証しません。