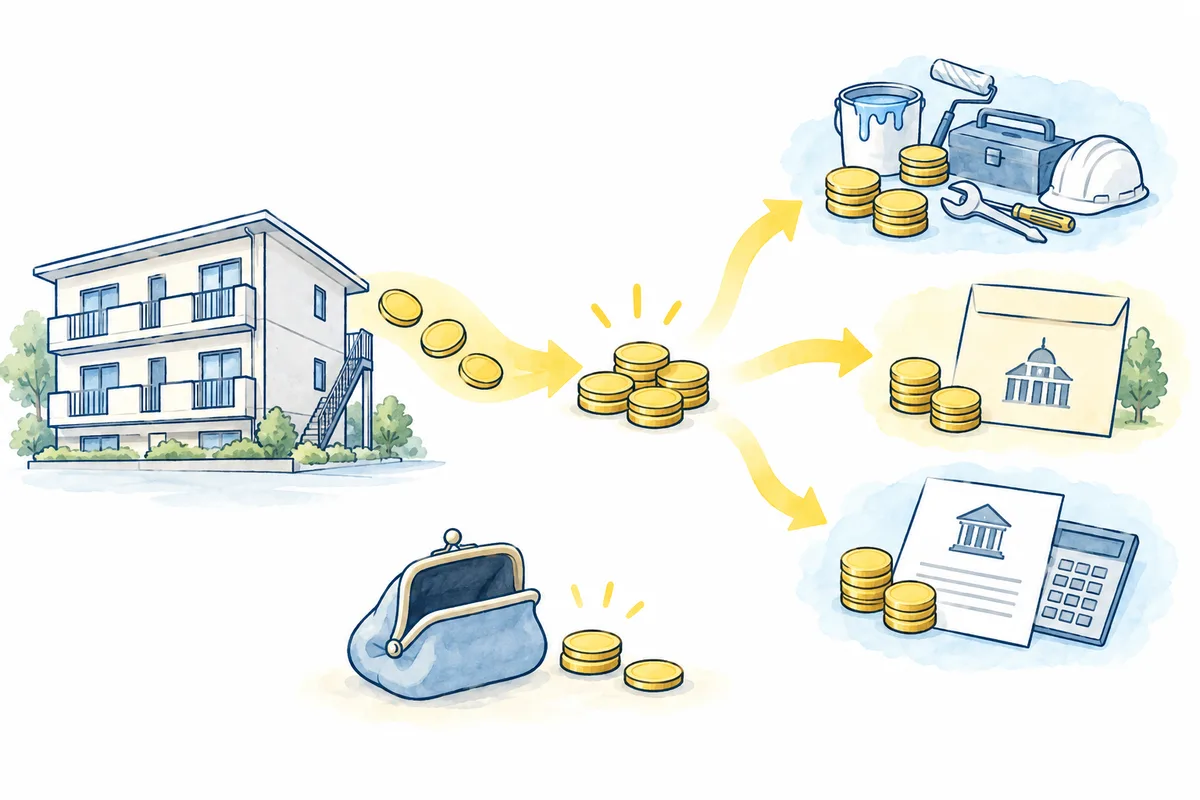
投資用マンションの営業を受けたら、最初に確認するのは「提案された家賃で貸し続けられるか」「費用と返済を引いて年いくら不足するか」「売るときにローンを返し切れるか」です。販売価格や節税額だけでは、この3つは分かりません。
この記事では、必要な資料と、そこに書かれた数字をどう使うかを10項目で説明します。契約前の確認に使い、すでに署名して解除を考えている場合は、先に契約後の解除・クーリング・オフを確認してください。
営業担当者の説明だけで契約を決めない
国土交通省は、投資用マンションの勧誘について、断定的な将来利益の提供、威迫、私生活や業務の平穏を害する方法、断った後の勧誘継続、迷惑な時間帯の電話・訪問などが禁止されていると案内しています。
国土交通省|投資用マンションについての悪質な勧誘電話等にご注意ください
「今日中に決めれば条件が良くなる」「融資枠がなくなる」などと急かされた場合は、その期限や条件の根拠を書面で確認してください。
まず販売図面・年間収支表・融資条件・管理資料・契約書案を受け取り、次の面談までに分からない点を書き出します。値引きの期限が本当でも、収支や契約条件を確認できていなければ、得な提案かは判断できません。
例えば「家賃13万円、返済11万円」と説明されたら、差額2万円を利益とは考えず、「管理費と積立金、年払いの税金、空室時の費用を入れた年額を見せてください」と尋ねます。回答を数字と書面で受け取ることが、営業説明を確かめる出発点です。
契約前に確認する10項目
最初は1〜3で価格・家賃・年間収支を確認します。その数字が成り立つかを4〜7の管理・融資・税務資料で確かめ、8〜10で売却と契約上の負担を確認してください。
- 販売価格・賃料の周辺相場
- 周辺の賃貸需要路線・周辺施設・再開発情報
- 利回り・キャッシュフロー表面・実質
- 管理状態及び長期修繕計画
- 金利・融資期間等の融資条件
- 賃貸管理の内容管理手数料・保証内容・解約条件等
- 節税効果消費税・譲渡対価証明書の発行有無
- 売却シミュレーション売却想定価格・ローン残債・売却費用
- 売主・仲介会社・管理会社
- 申込・解除・クーリング・オフの条件
1. 販売価格・賃料の周辺相場
販売価格と賃料は、同じ条件の周辺物件と分けて比較します。販売価格が相場より高いのに、賃料だけが強気で設定されていると、利回りと売却価格の両方に影響します。
比較条件は、次のようにそろえます。
- 最寄り駅、徒歩分数、利用路線
- 専有面積、間取り、築年数
- 階数、方角、設備、管理状態
- オーナーチェンジか空室か
- 現在の賃料、周辺の募集賃料、退去後の想定賃料
- 売出価格、実際の取引価格、査定価格
国土交通省の不動産情報ライブラリでは取引価格等を確認できます。民間ポータルの価格・賃料は原則として募集条件であり、実際の成約条件とは異なる場合があります。
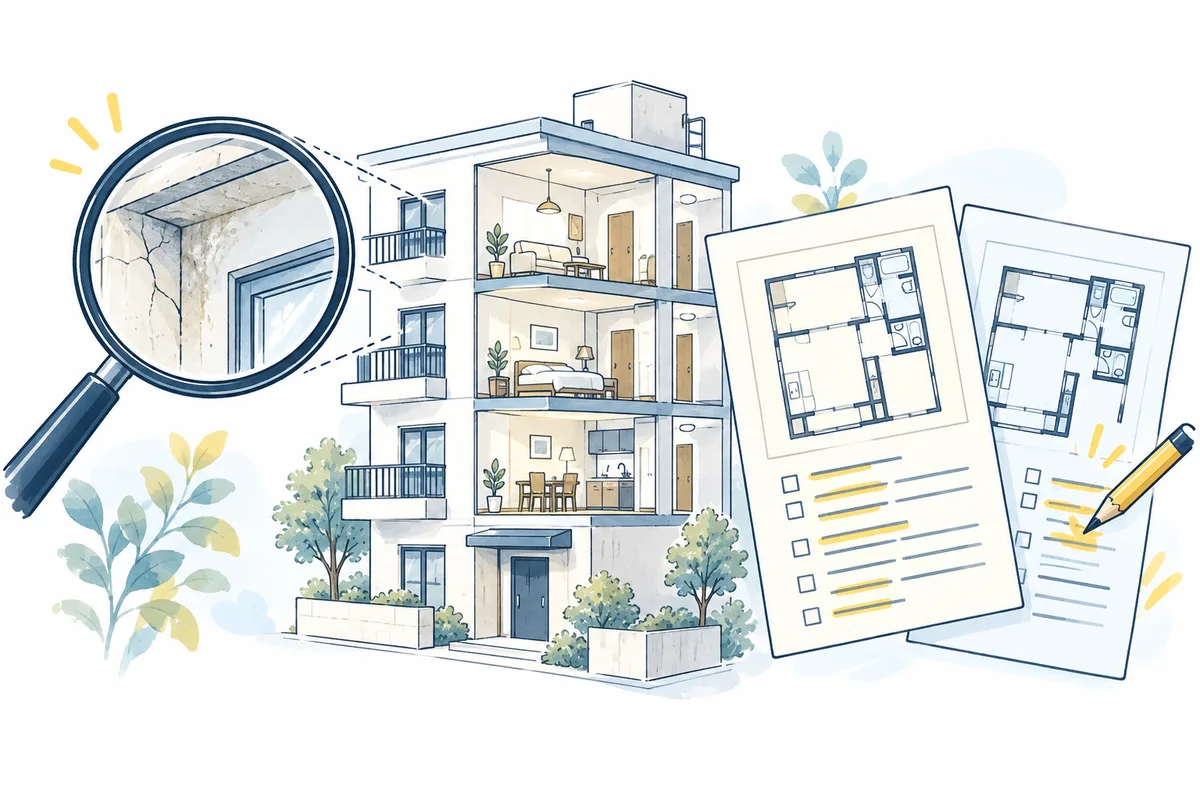
- 実際の取引不動産情報ライブラリで、近い条件の取引価格を調べる。
- 現在の募集楽待などの売出価格、SUUMOなどの募集家賃を調べる。成約した価格とは限らない。
- 提案された条件営業資料の価格・家賃を並べ、差がある理由と根拠を担当者に確認する。
「現在13万円で貸せている」ことと「退去後も13万円で決まる」ことは同じではありません。仮に、退去後1か月空室、その後は12.5万円で11か月入金されるなら、年間家賃は156万円から137.5万円へ、−18.5万円減ります。 年間+6万円の黒字しかない計画なら、ほかの条件を変えなくても−12.5万円の赤字です。募集・原状回復費用が別に掛かれば不足は増えます。
賃貸借契約書、家賃入金実績、同条件の募集・成約事例を照合し、再募集時の家賃に置き換えて計算してください。価格比較の手順は投資用マンションの価格を確認する5つの数字で確認できます。
2. 周辺の賃貸需要(路線・周辺施設・再開発情報)
賃貸需要で確認するのは、現在入居しているかではなく、退去後にどのような入居者が、いくらで、どの程度の期間で決まるかです。
物件の間取りに合う入居者を具体的に考えます。単身者向けなら勤務先へ通いやすいか、学生向けなら学校の移転後も社会人に選ばれる条件があるか、という見方です。同じ広さ・築年数の競合物件が、どの家賃でどのくらい募集されているかを管理会社へ確認します。
「再開発があるから値上がりする」という説明には、自治体や事業者が公表した計画を示してもらいます。構想と事業決定は別で、完成しても対象住戸の家賃上昇が保証されるわけではありません。再開発による値上がりを入れなくても成り立つ収支かを確かめてください。
駅の利用状況や人口・世帯数は需要を考える補助資料です。広い地域の人口が増えていることだけで、その部屋の家賃や空室期間は決まりません。立地条件と実際の募集状況を一緒に見ます。
入居率の表示は、対象物件数、集計期間、入替期間の扱いで結果が変わります。入居率の母数・期間・空室日数を確認する方法で数字を分解してください。
3. 利回り・キャッシュフロー(表面・実質)
営業資料では表面利回りが大きく表示されることがあります。しかし、実際の手残りは費用・空室・融資を含めないと分かりません。
| 指標 | 計算・意味 | 主な注意点 |
|---|---|---|
| 表面利回り | 年間想定賃料÷物件価格 | 空室・費用・融資を含まない |
| 実質利回り | 年間賃料−年間運営費を基に算出 | 含める費用が会社ごとに異なる |
| 税引前CF | 賃料収入−運営費−ローン返済 | 元本返済も現金流出に含める |
| 税引後CF | 税引前CF±税金の影響 | 税率・減価償却・保有期間で変わる |
「実質利回り」という名称でも、管理費、修繕積立金、固定資産税、賃貸管理費、空室、募集費、設備交換費のどこまで含むかは一定ではありません。計算式と前提を確認してください。
例えば年156万円の家賃に対し、運営費36万円、ローン返済132万円なら、満室でも156−36−132=年間−12万円の赤字です。家賃が返済額を上回っていても、費用を払うと足りません。物件価格3,000万円なら表面利回りは5.2%ですが、その数字だけではこの赤字は分かりません。いずれも税効果・臨時支出を除く仮定です。
不動産投資の収支シミュレーションでは、年間キャッシュフローから売却後手取りまで再計算できます。
4. 管理状態及び長期修繕計画
ここでは、専有部分の賃貸管理ではなく、マンション全体の建物管理と修繕状況を確認します。
- 管理会社、管理員の勤務形態、清掃・点検状況
- 管理組合の総会議事録と運営状況
- 長期修繕計画と過去の大規模修繕履歴
- 修繕積立金の現在額、改定履歴、将来の増額予定
- 管理組合の積立金残高、滞納額、借入
- 一時金、設備更新、訴訟・漏水等の懸案事項
- 管理規約上の賃貸・ペット・用途等の制限
国土交通省は、長期修繕計画と修繕積立金のガイドラインを公表しています。現在の月額だけでなく、将来の増額や一時金を収支へ反映してください。例えば積立金が月+7,000円増えると、年間支出は+8.4万円増えます。
資料では「長期修繕計画の将来額」と「総会で決まった請求額」を分けて読みます。増額や一時金の議論があるのに営業の収支表が現行額のままなら、改定後の表を求めてください。室内の給湯器などの修理費が別途必要な点も確認します。
管理費・修繕積立金の値上げを再計算する方法で、増額後の手残りを確認できます。
5. 金利・融資期間等の融資条件
営業会社の収支表ではなく、金融機関の融資条件書と返済予定表を確認します。
- 借入額、自己資金、諸費用ローンの有無
- 金利、固定・変動の別、基準金利と優遇条件
- 融資期間、完済年齢、月額返済額
- 元金と利息の内訳
- 金利上昇時の返済額
- 融資事務手数料、保証料、団体信用生命保険
- 繰上返済手数料、売却時の一括返済条件
- ローン特約の対象金融機関、金額、金利、期限
例えば提案金利が2.5%なら、3.5%など上がった場合も同じ借入額・残期間で計算します。これは金利予測ではなく、負担の増え方を見る試算です。返済額の変更時期や計算方法はローン契約に合わせます。
融資が出ることと、自分の家計で無理なく払えることは別です。給与からの持ち出しと生活費を合算し、賞与や税還付がなくても支払えるかを確認します。融資条件と金利上昇のストレステストで返済額を再計算してください。
6. 賃貸管理の内容(管理手数料・保証内容・解約条件等)
賃貸管理は、通常の管理委託とサブリースを分けて確認します。名称ではなく、管理会社が行う業務、費用、保証、解約条件を契約書で確認してください。
- 管理手数料の料率と計算対象
- 入居者募集、審査、契約、更新、集金、督促の範囲
- 退去立会い、原状回復、設備修理の発注・承認方法
- 広告料、更新手数料、原状回復費、送金手数料
- 滞納保証の対象、免責、保証期間
- サブリース賃料の見直し時期と減額条件
- 空室・入替時の免責期間と送金開始日
- 契約期間、解約予告期間、中途解約、違約金
- 解約後の入居者情報・敷金・契約書類の引継ぎ
管理料が安くても、退去のたびに広告料・立会料・工事手配料が別に掛かれば、年額は高くなる場合があります。「通常の1年」と「退去がある1年」の見積額を、同じ条件で並べてもらうと比較できます。
「30年間家賃保証」が、同額の賃料を30年間固定する意味とは限りません。国土交通省は、サブリース契約前の重要事項説明と書面交付、誇大広告・不当勧誘の禁止等を案内しています。
契約条項はサブリース契約で確認する項目と照合できます。
7. 節税効果(消費税・譲渡対価証明書の発行有無)
「所得税・住民税が下がる」という説明と、投資全体で利益が残るかは別です。例えば現金収支が年−30万円、税負担の軽減による手残りへの効果が+10万円なら、差し引き−20万円です。この20万円は自己負担になります。税金が減った額と、口座から減った額を別々に示してもらいます。
- 土地・建物の価格内訳と建物部分の消費税額
- 土地・建物・設備の按分根拠
- 譲渡対価証明書など、価格内訳を確認できる書面の発行可否
- 減価償却費の前提となる建物価格、構造、築年数、耐用年数
- 不動産所得の収入、必要経費、損益通算額
- 税負担軽減後の年間・累計キャッシュフロー
- 売却時に減価償却が譲渡所得へ与える影響
国税庁は、土地と建物を一括譲渡する場合、土地の譲渡は消費税が非課税で、建物部分について課税されるため、対価を合理的に区分する必要があると案内しています。契約書で内訳が分からない場合は、売主へ消費税額と按分根拠、譲渡対価証明書等の発行可否を確認してください。
建物価格が分からないと、減価償却費の試算も検証できません。契約書の消費税額からの逆算、固定資産税評価額や鑑定評価額による按分は、土地・建物の価格を分ける計算例で説明しています。
書面の名称や発行可否は売主によって異なります。また、消費税・減価償却・損益通算の扱いは、売主の課税関係、買主の申告状況、建物用途等で変わります。「消費税が必ず戻る」「赤字なら必ず節税できる」とは判断せず、契約前に税理士へ条件を示して確認します。
国税庁|土地・建物を一括譲渡した場合の価格区分/不動産収入を受け取ったとき/不動産所得が赤字のときの損益通算
不動産投資の税引後キャッシュフローで、税効果と実際の手残りを分けて確認できます。
8. 売却シミュレーション(売却想定価格・ローン残債・売却費用)
購入時の収支だけでなく、5年後・10年後などの売却結果を確認します。
売却後の手取り = 売却価格 − ローン残債 − 売却費用 − 税金等
- 売却想定価格の根拠となる周辺取引と利回り
- 売却時点のローン残債
- 仲介手数料、抵当権抹消費用、繰上返済費用
- 譲渡所得税等と減価償却の影響
- 空室で売る場合と賃貸中で売る場合の違い
- 標準・下落・金利上昇など複数シナリオ
営業資料に売却価格だけが記載され、残債・費用・税金がない場合は、利益ではなく売値だけを見ている状態です。売却想定価格を下げた場合も手残りが残るか確認してください。
例えば売却価格2,500万円、ローンの未返済元金である残債2,400万円、売却費用100万円なら、税金を引く前の手取りは0円です。2,300万円でしか売れなければ、同じ残債・費用では手取りは−200万円となり、その不足額を補う必要があります。購入前にこの不足額を把握しておくと、「売れば終われる」という思い込みを避けられます。金額は説明用の仮定です。
国税庁は、土地・建物の譲渡所得を、収入金額から取得費と譲渡費用を差し引いて計算すると案内しています。建物の取得費は所有期間中の減価償却費相当額を差し引くため、購入時の節税と売却時の税金を分けずに確認します。
詳しい計算は投資用マンションの譲渡所得税の記事で確認できます。
9. 売主・仲介会社・管理会社
会社名だけでなく、誰がどの立場で利益を得て、購入後にどこまで責任を負うのかを確認します。
- 売主と仲介会社、取引態様、宅建業免許
- 建物管理会社と賃貸管理会社
- サブリース会社と家賃保証会社
- 融資を行う金融機関
- 紹介されたFP・税理士等と報酬の支払者
- 売主・管理会社・金融機関の資本関係やグループ関係
- 購入後の連絡窓口とトラブル対応範囲
売主と管理会社が同一グループでも、それだけで良否は決まりません。売買価格、管理手数料、修繕発注、解約条件など、各社の利益と契約上の責任を分けて確認します。営業担当者が退職した場合でも、修理・滞納・契約解約をどの会社へ連絡すればよいか、窓口と業務範囲を書面で残してください。
10. 申込・解除・クーリング・オフの条件
申込書・売買契約書では、申込金と手付金の扱い、ローン特約、契約解除、違約金、引渡し条件を確認します。申込みと売買契約を同じものとして扱わず、どの時点で何の支払い・義務が発生するかを書面で確認してください。
- 申込金・手付金の金額、返還条件
- ローン特約の条件と期限
- 手付解除・違約解除の期限と負担額
- 契約不適合責任の範囲
- 引渡し条件、賃料・敷金・管理費等の精算
- クーリング・オフの適用条件と通知方法
不動産売買では、すべての契約でクーリング・オフが利用できるわけではありません。例えば、宅地建物取引業者が自ら売主となり、事務所等以外で確定的な申込みをした場合、または先行する確定的な申込みがなく同所で契約した場合などは、対象となる余地があります。
国民生活センターは、引渡しを受けて代金全額を支払った場合や、クーリング・オフについて法定事項を記載した書面を交付して制度・方法を告げられた日から8日を経過した場合などは、クーリング・オフできないと案内しています。書類名だけで起算日を決めず、交付方法・記載事項・告知内容を確認してください。
署名後に解除を検討している場合は、クーリング・オフの条件、8日の数え方、手付解除、決済後の対応を確認します。売主、先行する確定的な申込場所(なければ契約場所)、支払状況、引渡し状況などによって適用可否が変わるため、判断が難しい場合は消費生活センターや法律専門家へ早めに相談してください。
相場・需要・会社情報を自分で確認するサイト
確認できること取引価格、地価、防災、都市計画、周辺施設
注意点個別住戸と条件をそろえて比較します。
確認できること人口・世帯、都市計画、再開発、駅利用
注意点構想・計画・事業決定・完成を区別します。
確認できること売主・仲介会社の宅建業免許
注意点免許の有無だけで良否を断定しません。
確認できること募集価格、利回り、物件条件
注意点募集価格は成約価格ではありません。
確認できること周辺の売出し・賃貸募集状況
注意点募集賃料は実際の成約賃料とは限りません。
営業トークをそのまま信じない確認ポイント
| 営業で聞く表現 | 書面で確認する質問 |
|---|---|
| 相場より高くても、都心だから安心 | 同条件の取引価格・賃料はいくらか。提案価格との差はなぜ生じるか。 |
| 駅近・再開発で空室にならない | 入居者像と競合募集はどうか。再開発は決定済みか。 |
| 高利回りで、家賃だけで返せる | 空室・修繕・元本返済を含め、年間でいくら残るか。 |
| 管理はすべて任せられる | 業務範囲・手数料・保証・解約条件は何か。 |
| 年収が高いほど節税できる | 土地建物の内訳・消費税・減価償却・損益通算の前提は何か。税金を反映した収支はいくらか。 |
| 今日だけの融資・契約条件 | 金融機関の条件書・期限の根拠・解除条件を確認できるか。 |
| 家賃保証がある | 家賃の減額・免責・解約の条件は何か。 |
| 保険代わりになる | 団体信用生命保険の保障範囲と対象外の条件は何か。 |
断りたい場合
契約する意思がない場合は、曖昧な返答ではなく「契約しません。今後の勧誘も希望しません」と明確に伝えます。
日時、会社名、担当者名、電話番号、勧誘内容、断った日時、メール、提案資料などを記録してください。
国土交通省は、契約しない意思を表示した後に勧誘を継続することを禁止しています。相談先として宅建業者の免許行政庁が案内されています。
国土交通省|投資用マンションについての悪質な勧誘電話等にご注意ください/消費者庁|消費者ホットライン188
よくある質問
投資用マンションの営業を受けた当日に契約してもよいですか?
契約を急ぐ必要性を自分で確認できない場合は、いったん持ち帰り、価格・家賃・費用・融資・売却・契約条件の資料をそろえて比較してから判断します。
営業担当者から「今日決めないと条件が変わる」と言われました。どうすればよいですか?
期限、値引き、融資枠などの根拠を書面で確認し、その場で判断せず、周辺相場・収支・契約条件を第三者資料と照合してから決めます。
契約前にどの資料を受け取ればよいですか?
販売図面と土地・建物の価格内訳、賃料・空室実績、周辺需要の根拠、収支計算の前提、管理規約・長期修繕計画・総会議事録、融資条件、賃貸管理・サブリース契約書、重要事項説明書・売買契約書案、売却シミュレーションを確認します。
断った後も電話が続く場合はどうすればよいですか?
会社名、担当者、日時、内容、断った記録を残し、宅建業者の免許行政庁や消費者ホットライン188へ相談します。
契約後でも提案内容を比較できますか?
比較はできますが、取消し・解除・クーリング・オフには条件や期限があります。契約後のクーリング・オフと代替となる解除方法を確認し、契約書類をそろえて消費生活センターや法律専門家へ早めに相談してください。
資料をそろえ、年間の不足と売却時の不足を出す
次の面談までに、販売価格と家賃の根拠、全費用を入れた年間収支、残債と費用を引いた売却手取りを求めてください。数字が悪化した場合に、どこからいくら補うかまで分かれば、購入するかの判断材料になります。
資料が出ない、計算が合わない、生活資金からの持ち出しを補えない場合は、契約を保留して条件の修正を求めます。納得できる条件にならなければ、購入を見送る選択もできます。
次にすること
確認項目を、実際の提案内容で確かめる
提案資料がある場合は記事のチェックリストで記載内容を確認し、自分で前提を変えたい場合はExcelで収支を再計算できます。
契約前の10項目を提案資料と照合
価格・家賃・費用・融資・不足資料をまとめて確認し、営業担当者への質問を整理します。
記事の確認項目と資料を照らす販売価格を匿名取引情報と比較
提案資料の価格と公的な匿名取引情報を分け、同じ地域・面積・築年の比較材料を作ります。
AIを使わず収支を計算するAIの提供状況を確認中価格AIは停止中です。売却価格を自分で置いた収支比較は利用できます。手入力の収支計算へ →家賃・費用・融資条件を自分で再計算
営業資料の数字をそのまま使わず、空室・金利・売却条件を変えて比較します。
購入検討用の収支計画書Excelで再計算する記事の確認項目を手元の資料と照らし、試算の前提は自分の条件へ置き換えてください。ツールの結果は将来の収益や税務・法務上の適用を保証しません。